Was das OLG Köln zur Schwamm-Ausschlussklausel in der Wohngebäudeversicherung entschieden hat
Nach einem Leitungswasserschaden zahlt die Gebäudeversicherung nicht automatisch auch für Schwammschäden. Das OLG Köln hat mit Urteil vom 10.02.2026 (Az. 9 U 19/23) die Wirksamkeit der Schwamm-Ausschlussklausel bestätigt. Reine Nässeschäden ohne nachgewiesenen Zusammenhang mit dem Schwamm bleiben aber versichert. Rogert & Ulbrich prüft, welche Schadenpositionen Ihr Versicherer übernehmen muss.
Der Fall: Leitungswasser aus der Dusche und weißer Porenschwamm
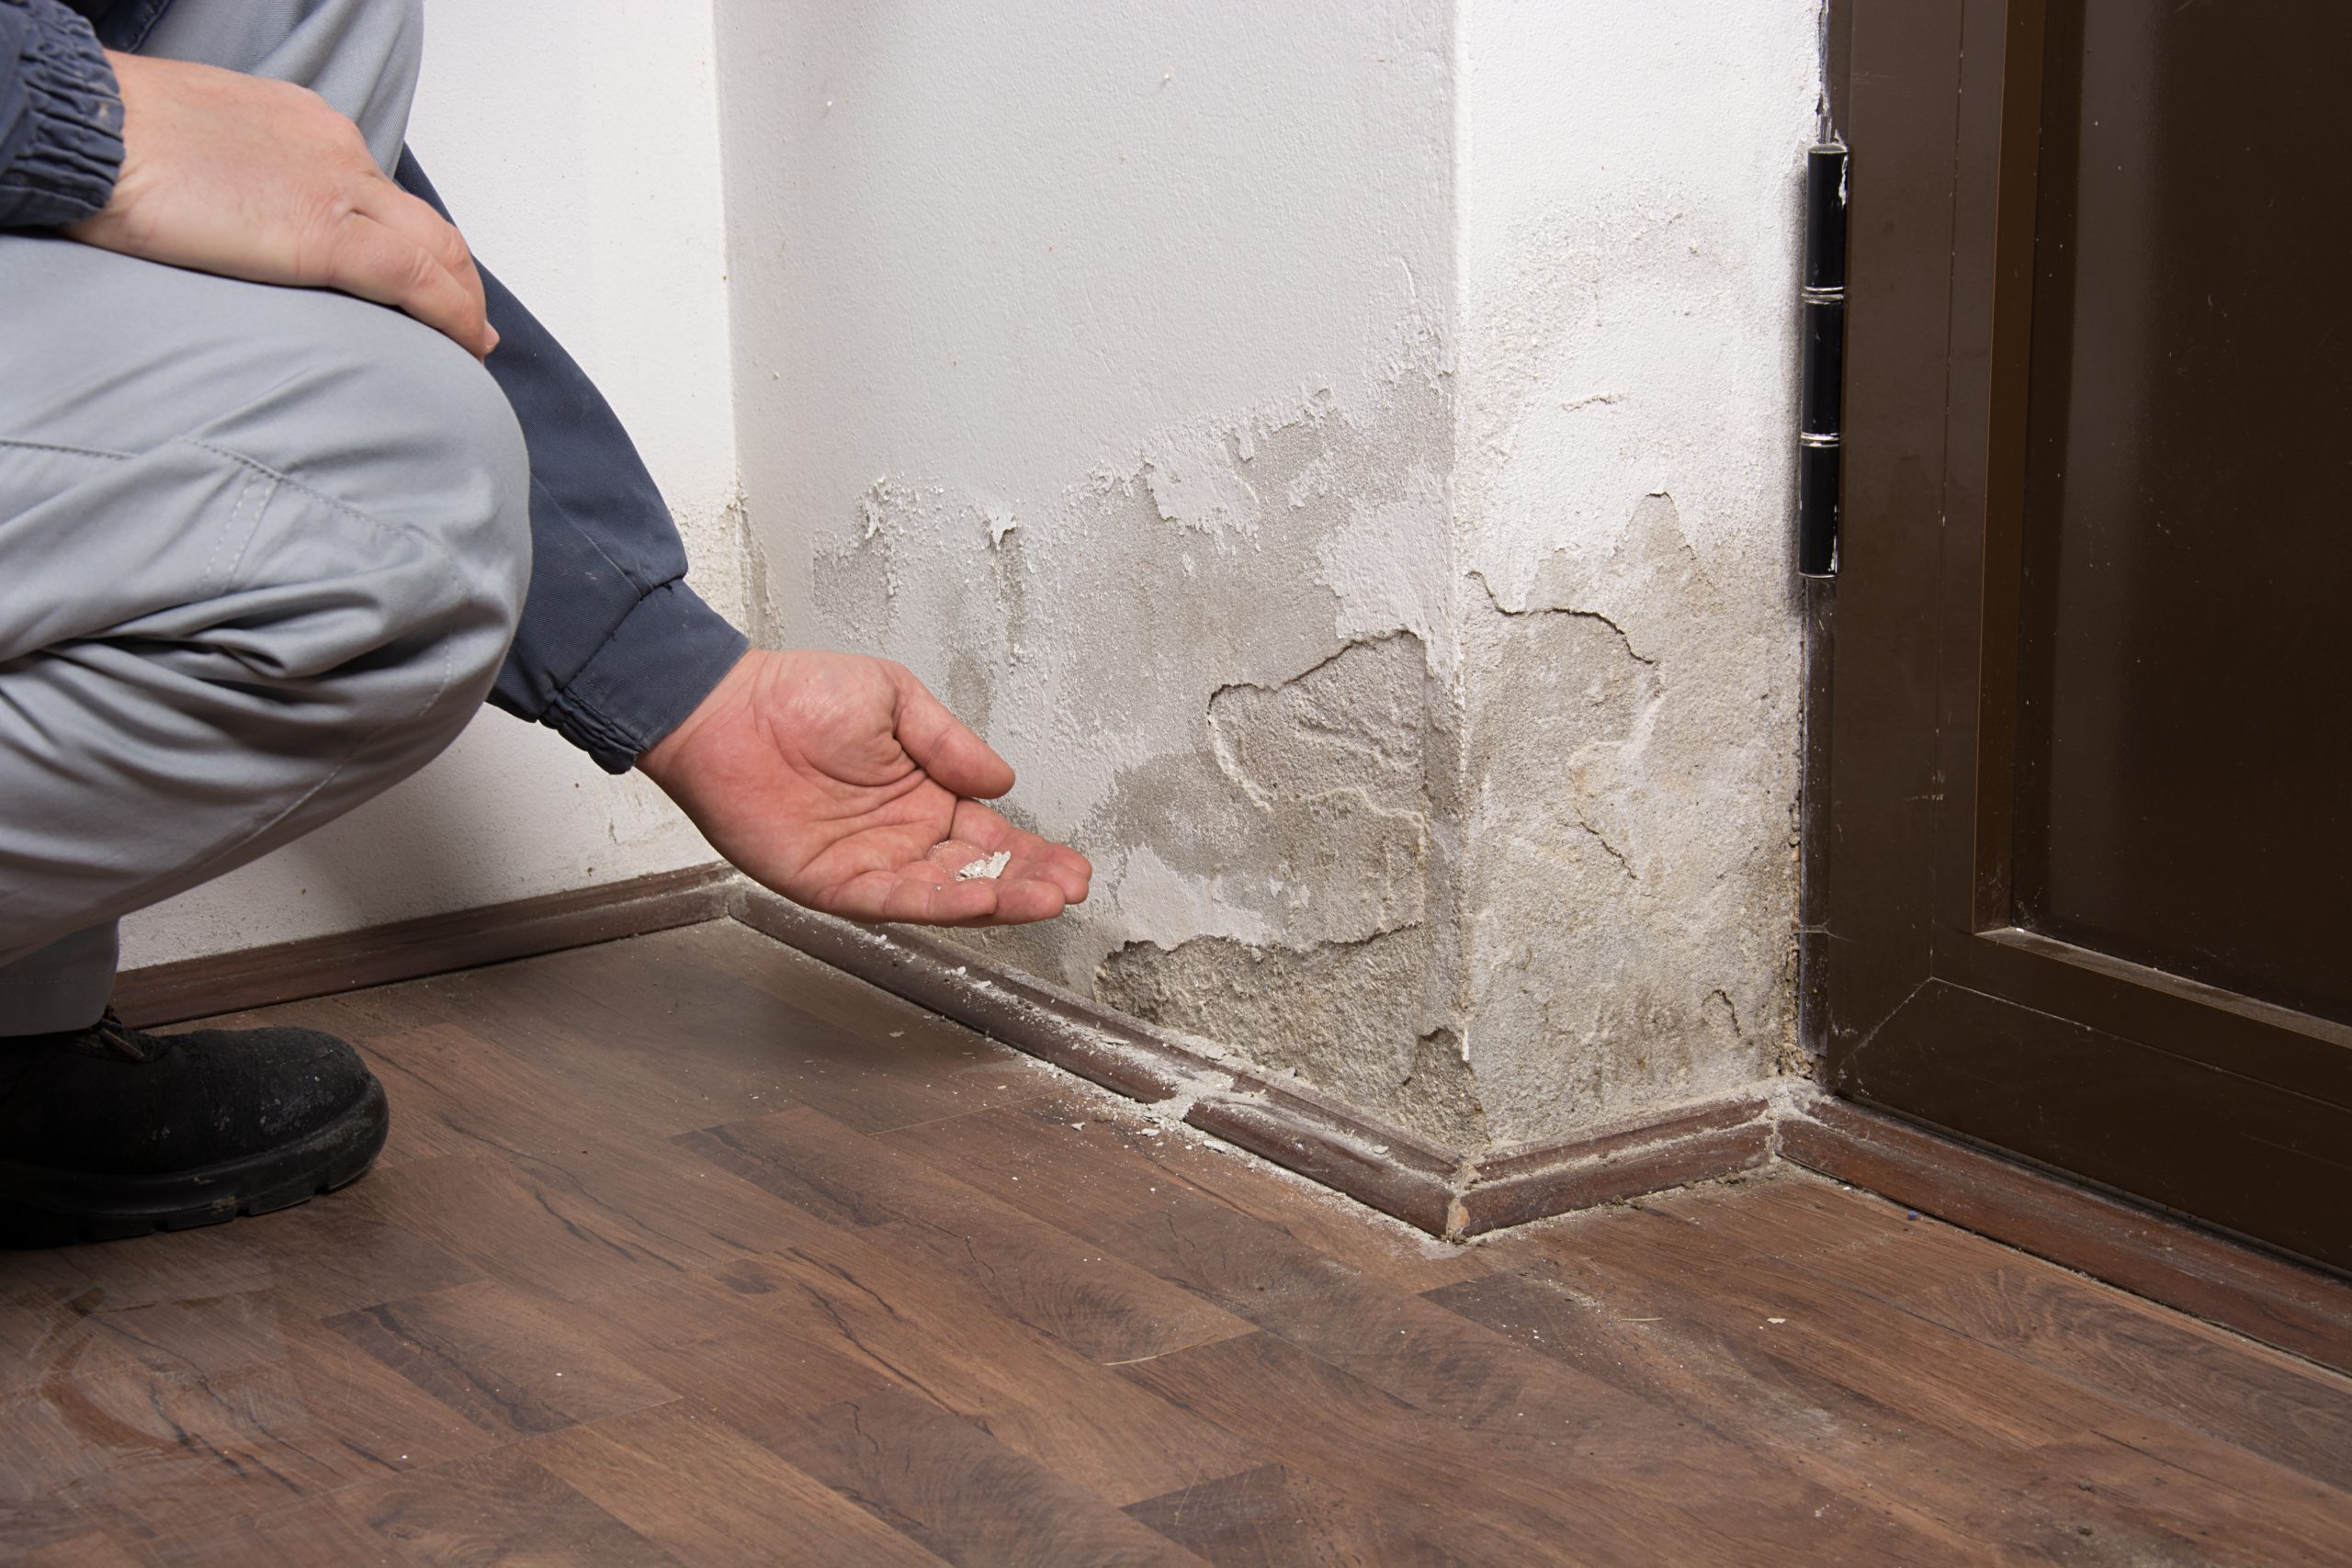
Eine Hauseigentümerin ließ im Obergeschoss ihres in Holzständerbauweise errichteten Hauses ein Bad mit Dusche einbauen. Bei späteren Reparaturarbeiten zeigte sich ein Leitungswasserschaden im Bereich der Dusche. Die Bodenkonstruktion war massiv von weißem Porenschwamm befallen, einem holzzerstörenden Pilz.
Die Eigentümerin verlangte von ihrem Wohngebäudeversicherer rund 66.000 Euro. Der Versicherer berief sich auf den in den Bedingungen enthaltenen Ausschluss für Schäden durch Schwamm. Ersetzt wurden lediglich knapp 5.000 Euro für reine Nässeschäden, die nicht auf den Schwamm zurückgingen.
Der Rechtsstreit ging bis zum Bundesgerichtshof. Dieser verwies die Sache mit Beschluss vom 13.11.2024 (Az. IV ZR 212/23) an das OLG Köln zurück. Das Oberlandesgericht sollte klären, ob Schwamm eine so typische Folge von Leitungswasserschäden ist, dass der Ausschluss den Zweck der Versicherung gefährdet.
Ihre Gebäudeversicherung verweigert die Zahlung wegen Schwammbefalls? Lassen Sie die Begründung im Einzelnen prüfen.
Die Entscheidung: Schwamm-Ausschluss ist wirksam
Das OLG Köln hat die Schwamm-Ausschlussklausel nach Einholung eines Sachverständigengutachtens für wirksam erklärt. Als leistungsbeschränkende Klausel unterliegt sie der Kontrolle nach den Regeln über Allgemeine Geschäftsbedingungen. Unwirksam wäre sie nach § 307 Abs. 2 Nr. 2 BGB nur dann, wenn sie wesentliche Rechte so einschränkt, dass der Vertragszweck gefährdet ist.
Das wäre nach Auffassung des Gerichts nur der Fall, wenn Schwammschäden eine regelmäßige oder zumindest sehr häufige, zwangsläufige und kennzeichnende Folge eines Leitungswasseraustritts wären, und zwar bezogen auf nahezu den gesamten Gebäudebestand. Diesen Nachweis konnte die Eigentümerin nicht führen. Der Sachverständige kam zu dem Ergebnis, dass sich Schwamm als Folge eines Nässeschadens eher selten bildet.
Das Gericht stellte außerdem klar, dass der Begriff Schwamm in den Bedingungen weit zu verstehen ist und alle holzzerstörenden Pilze erfasst, also auch den weißen Porenschwamm. Ansprüche aus Treu und Glauben sowie wegen einer Verletzung von Beratungspflichten des Versicherers lehnte das Gericht ab. Da der Vertrag über eine Maklerin vermittelt worden war, bestand keine Beratungspflicht des Versicherers nach § 6 Abs. 5 VVG (§ 6 Abs. 6 VVG).
Der Schwamm-Ausschluss in Ihrer Gebäudeversicherung ist voraussichtlich wirksam. Umso wichtiger ist es, jede einzelne Schadenposition sauber zuzuordnen.
Was trotz Schwammausschluss versichert bleibt
Der Ausschluss erfasst nicht automatisch sämtliche Folgen eines Leitungswasserschadens. Ersatzfähig bleiben Nässeschäden, bei denen ein ursächlicher Zusammenhang mit dem Schwamm nicht nachgewiesen ist. Im entschiedenen Fall waren das die knapp 5.000 Euro für reine Nässeschäden.
Wer sich auf einen Leistungsausschluss beruft, muss grundsätzlich beweisen, dass dessen Voraussetzungen vorliegen. Das ist in der Regel der Versicherer. Er muss also darlegen, welche Schäden tatsächlich durch Schwamm verursacht wurden. Ein pauschaler Verweis auf vorhandenen Schwammbefall reicht nicht aus, um alle Schadenpositionen abzulehnen.
Typischerweise können folgende Schäden auch bei Schwammbefall versichert sein:
- Durchnässte Bauteile: Estrich, Dämmung oder Wandflächen, die durch das Leitungswasser beschädigt wurden, ohne dass der Schwamm sie angegriffen hat.
- Trocknungskosten: Kosten für die technische Trocknung von Räumen und Bauteilen, soweit sie auf den Nässeschaden zurückgehen.
- Leckageortung und Rohrbruch: Kosten für das Auffinden und die Beseitigung der Wasseraustrittsstelle, je nach Bedingungen.
- Folgeschäden an Oberflächen: Bodenbeläge, Fliesen oder Anstriche, die durch Nässe zerstört wurden.
- Nebenkosten: Aufräum-, Abbruch- und Bewegungskosten, soweit sie den versicherten Teil des Schadens betreffen und vom Vertrag umfasst sind.
Ob einzelne Positionen versichert sind, hängt von Ihren Bedingungen ab. Weitere Informationen finden Sie auf unserer Seite Rechtsanwalt für Gebäudeversicherung.
Ihr Versicherer lehnt den gesamten Schaden wegen Schwamm ab? Fordern Sie eine nachvollziehbare Aufteilung der Schadenpositionen.
Typische Fehler bei der Regulierung von Schwammschäden
Bei Leitungswasserschäden mit Schwammbefall entscheiden oft Details der Dokumentation über die Höhe der Entschädigung. Häufige Fehler sind:
- Voreilige Sanierung: Werden Bauteile entfernt, bevor der Schaden dokumentiert ist, lässt sich später kaum noch nachweisen, welche Schäden auf Nässe und welche auf Schwamm zurückgehen.
- Fehlende Fotos: Eine lückenlose Fotodokumentation aller betroffenen Bereiche ist für die Abgrenzung unverzichtbar.
- Keine eigene Begutachtung: Wer sich nur auf das Gutachten des Versicherers verlässt, hat wenig in der Hand, um dessen Bewertung zu überprüfen.
- Pauschale Kostenvoranschläge: Sanierungsangebote sollten nach Schadenursachen aufgeschlüsselt sein, damit versicherte und ausgeschlossene Positionen getrennt werden können.
- Obliegenheiten übersehen: Den Schaden unverzüglich melden und Maßnahmen zur Schadenminderung ergreifen. Verstöße können den Versicherungsschutz gefährden.
Hinweise zu Pflichten im Schadenfall finden Sie auch auf unserer Seite zu Vertragsauslegung und Obliegenheitsverletzungen.
Lassen Sie nichts abreißen, bevor der Schaden vollständig dokumentiert ist. Was entsorgt ist, lässt sich nicht mehr nachweisen.
So gehen Sie bei einem Wasserschaden mit Schwammbefall vor
Melden Sie den Leitungswasserschaden unverzüglich Ihrem Gebäudeversicherer. Dokumentieren Sie alle betroffenen Bereiche mit Fotos und, wenn möglich, mit Videos. Bewahren Sie entfernte Bauteile auf, bis der Versicherer oder ein Gutachter sie begutachtet hat, oder stimmen Sie die Entsorgung vorher ab.
Lassen Sie den Schaden durch einen unabhängigen Sachverständigen bewerten. Wichtig ist eine Aufteilung, welche Bauteile aus welchem Grund saniert oder ausgetauscht werden müssen. Gutachten, Fotos und eine nachvollziehbare Aufteilung der Sanierungskosten sind entscheidend, um versicherte Schäden von ausgeschlossenen Schäden zu trennen.
Prüfen Sie außerdem, wie Ihr Vertrag zustande gekommen ist. Wurde er über einen Makler vermittelt, kann im Einzelfall zu prüfen sein, ob dieser Sie über Ausschlüsse und mögliche Zusatzbausteine zutreffend beraten hat. Weitere Informationen finden Sie auf unserer Seite zu Leistungsablehnungen durch Versicherer.
Ihre Gebäudeversicherung hat gekürzt oder abgelehnt? Lassen Sie jede Schadenposition einzeln prüfen.
Rogert & Ulbrich – Ihre Anwälte im Versicherungsrecht
Rogert & Ulbrich vertritt Eigentümer bundesweit gegenüber Wohngebäude- und Hausratversicherern. Die Kanzlei wird von Dr. Marco Rogert und Tobias Ulbrich geführt und hat bereits über 40.000 Mandate übernommen. Im Versicherungsrecht sind wir mit den Einwänden der Versicherer bei Leitungswasser- und Schwammschäden vertraut.
Wir prüfen Ihre Versicherungsbedingungen, die Ablehnungsbegründung und die einzelnen Schadenpositionen. Außergerichtlich setzen wir die versicherten Schäden gegenüber dem Versicherer durch. Wenn nötig, vertreten wir Sie auch vor Gericht.
Ihre Gebäudeversicherung verweigert oder kürzt die Zahlung wegen