Wat het Oberlandesgericht Keulen heeft besloten over de uitsluitingsclausule voor sponsschade in woonhuisverzekeringen.
Na een gesprongen waterleiding dekt de opstalverzekering niet automatisch schade veroorzaakt door houtrot. Het Oberlandesgericht Keulen (OLG Köln) heeft de geldigheid van de uitsluitingsclausule voor houtrot bevestigd in zijn uitspraak van 10 februari 2026 (zaaknummer 9 U 19/23). Schade die uitsluitend door water is veroorzaakt, zonder aantoonbaar verband met houtrot, blijft echter wel gedekt. Rogert & Ulbrich zal uw claim beoordelen om te bepalen welke schade uw verzekeraar verplicht is te dekken.
De situatie: Kraanwater uit de douche en een witte poriënspons.
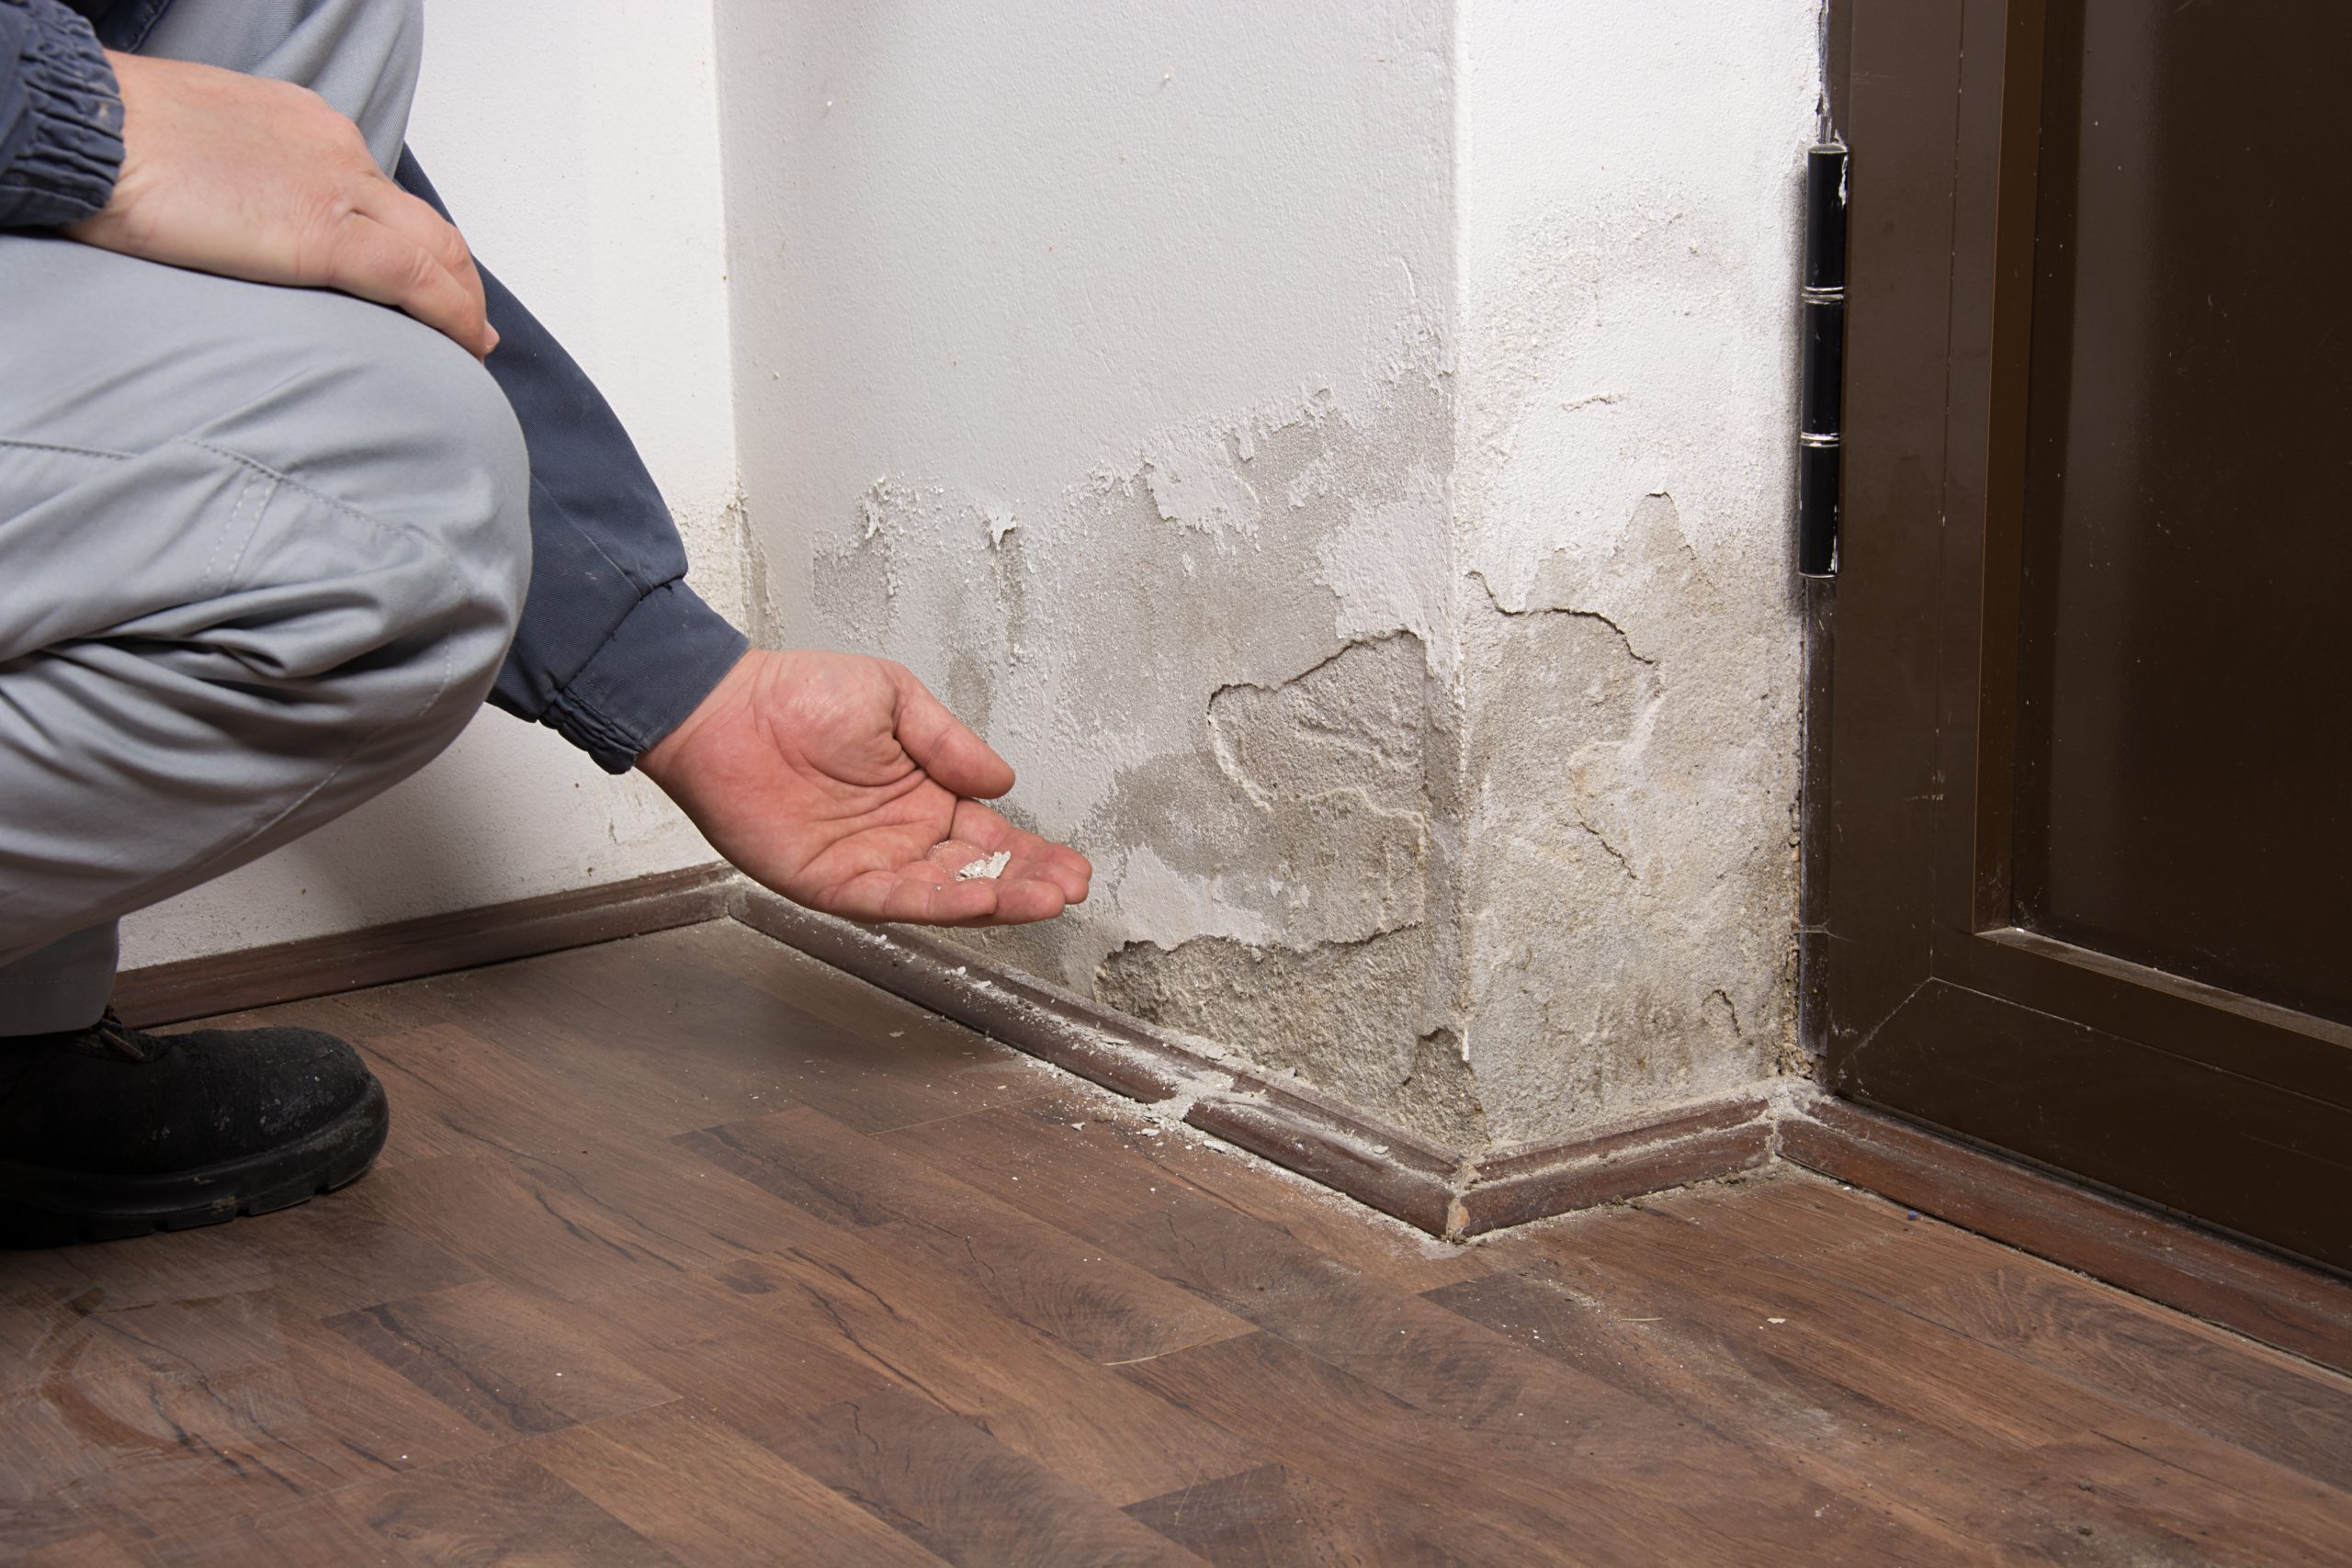
Een huiseigenaar liet een badkamer met douche installeren op de bovenverdieping van haar vakwerkhuis. Tijdens latere reparaties werd waterschade in de doucheruimte ontdekt. De vloerconstructie bleek ernstig aangetast door witporige droogrot, een houtaantastende schimmel.
De huiseigenaar eiste ongeveer € 66.000 van haar opstalverzekeraar. De verzekeraar beriep zich op de uitsluitingsclausule in de polis voor schade veroorzaakt door houtrot. Slechts iets minder dan € 5.000 werd vergoed voor waterschade die niet aan houtrot was toe te schrijven.
Het juridische geschil werd uiteindelijk voorgelegd aan het Bundesgerichtshof. Bij beschikking van 13 november 2024 (zaaknummer IV ZR 212/23) verwees het Bundesgerichtshof de zaak terug naar het Oberlandesgericht Keulen. Het Oberlandesgericht moest zich buigen over de vraag of houtrot een zodanig typisch gevolg is van waterschade dat de uitsluitingsclausule het doel van de verzekeringspolis in gevaar brengt.
Weigert uw opstalverzekeraar de schade te vergoeden vanwege houtrot? Laat de redenen hiervoor nauwkeurig onderzoeken.
De beslissing: Uitsluiting van sponzen is effectief.
Het Oberlandesgericht Keulen heeft, na een deskundigenadvies te hebben ingewonnen, de uitsluitingsclausule betreffende de spons geldig verklaard. Als een clausule die de uitvoering beperkt, is deze onderworpen aan toetsing volgens de regels die gelden voor standaard handelsovereenkomsten. De clausule zou alleen ongeldig zijn op grond van artikel 307 lid 2 nr. 2 van het Duitse Burgerlijk Wetboek (BGB) indien zij de essentiële rechten zo ernstig beperkt dat het doel van de overeenkomst in gevaar komt.
Volgens de rechtbank zou dit alleen het geval zijn als schimmelvorming een regelmatig, of op zijn minst zeer frequent, onvermijdelijk en kenmerkend gevolg was van waterlekkage, en vrijwel het gehele gebouw aantastte. De eigenaar kon dit bewijs niet leveren. De deskundige concludeerde dat schimmelvorming als gevolg van waterschade zelden voorkomt.
De rechtbank verduidelijkte tevens dat de term 'schimmel' in de polisvoorwaarden breed moet worden geïnterpreteerd en alle houtaantastende schimmels omvat, inclusief de witporige schimmel. De rechtbank verwierp vorderingen gebaseerd op goede trouw en een schending van de adviesplicht van de verzekeraar. Aangezien de polis via een verzekeringsagent was afgesloten, had de verzekeraar geen adviesplicht op grond van artikel 6, lid 5 van de Duitse verzekeringswet (VVG).
De uitsluiting voor schade door schimmel in uw opstalverzekering is waarschijnlijk van toepassing. Daarom is het des te belangrijker om elke schadeclaim afzonderlijk duidelijk te specificeren.
Wat blijft er verzekerd ondanks de uitsluiting van sponzen?
De uitsluiting dekt niet automatisch alle gevolgen van waterschade. Schade veroorzaakt door vocht blijft vergoedbaar, mits er geen causaal verband met de spons kan worden aangetoond. In het onderhavige geval bedroeg dit iets minder dan € 5.000 voor pure vochtschade.
Wie zich beroept op een uitsluiting van dekking, moet doorgaans bewijzen dat aan de voorwaarden ervan is voldaan. Deze bewijslast rust meestal bij de verzekeraar. Deze moet daarom aantonen welke schade daadwerkelijk door droogrot is veroorzaakt. Een algemene verwijzing naar een bestaande aantasting door droogrot is onvoldoende om alle claims af te wijzen.
Doorgaans worden de volgende schades ook gedekt door de verzekering in geval van een schimmelbesmetting:
- Doordrenkte onderdelen: Dekvloeren, isolatie of muuroppervlakken die beschadigd zijn door leidingwater, maar niet door de schimmel zijn aangetast.
- Droogkosten: Kosten voor het technisch drogen van ruimten en bouwcomponenten, voor zover deze toe te schrijven zijn aan waterschade.
- Lekdetectie en leidingbreuk: De kosten voor het opsporen en verhelpen van het waterlek zijn afhankelijk van de omstandigheden.
- Gevolgschade aan oppervlakken: Vloerbedekkingen, tegels of schilderwerk die door vocht beschadigd zijn.
- Extra kosten: Opruim-, sloop- en verwijderingskosten, voor zover deze betrekking hebben op het verzekerde deel van de schade en gedekt worden door het contract.
Of individuele items verzekerd zijn, hangt af van uw polisvoorwaarden. Meer informatie vindt u op onze website. Advocaat gespecialiseerd in opstalverzekeringen.
Weigert uw verzekeraar de volledige claim vanwege schimmel? Eis een transparante specificatie van de beschadigde items.
Typische fouten bij de afhandeling van schadeclaims veroorzaakt door sponsen
Bij waterschade veroorzaakt door schimmel, bepalen de details in de documentatie vaak de hoogte van de schadevergoeding. Veelvoorkomende fouten zijn onder andere:
- Voortijdige renovatie: Als onderdelen worden verwijderd voordat de schade is gedocumenteerd, is het later vrijwel onmogelijk te bewijzen welke schade door vocht en welke door schimmel is veroorzaakt.
- Ontbrekende foto's: Volledige fotografische documentatie van alle getroffen gebieden is essentieel voor de afbakening.
- Geen onafhankelijke beoordeling: Wie uitsluitend vertrouwt op de beoordeling van de verzekeraar, heeft weinig mogelijkheden om die beoordeling te controleren.
- Vaste prijsramingen: Herstelvoorstellen moeten worden opgesplitst naar oorzaak van de schade, zodat verzekerde en uitgesloten items van elkaar kunnen worden gescheiden.
- Verplichtingen die over het hoofd zijn gezien: Meld de schade onmiddellijk en neem maatregelen om de schade te beperken. Als u dit niet doet, kan dit uw verzekeringsdekking in gevaar brengen.
Informatie over uw verplichtingen in geval van schade vindt u ook op onze pagina over... Contractinterpretatie en plichtsverzuim.
Sta niet toe dat er iets wordt gesloopt voordat de schade volledig is gedocumenteerd. Wat er is weggegooid, kan immers niet worden bewezen.
Hieronder lees je hoe je te werk moet gaan bij waterschade met schimmelvorming.
Meld de waterschade onmiddellijk aan uw opstalverzekeraar. Documenteer alle getroffen gebieden met foto's en, indien mogelijk, video's. Bewaar alle verwijderde bouwonderdelen totdat de verzekeraar of een expert ze heeft geïnspecteerd, of regel de verwijdering ervan vooraf.
Laat de schade beoordelen door een onafhankelijke expert. Het is belangrijk om te specificeren welke onderdelen gerepareerd of vervangen moeten worden en waarom. Een deskundigenrapport, foto's en een transparante specificatie van de reparatiekosten zijn cruciaal om onderscheid te maken tussen gedekte en uitgesloten schade.
Controleer ook hoe uw contract tot stand is gekomen. Als het via een tussenpersoon is afgesloten, is het wellicht nodig om na te gaan of deze u correct heeft geïnformeerd over uitsluitingen en mogelijke aanvullende clausules. Meer informatie hierover vindt u op onze pagina over... Door verzekeraars afgewezen claims.
Heeft uw opstalverzekering uw claim verlaagd of afgewezen? Laat elk onderdeel van de claim afzonderlijk beoordelen.
Rogert & Ulbrich – Uw advocaten in het verzekeringsrecht
Rogert & Ulbrich vertegenwoordigt huiseigenaren in het hele land bij hun contacten met verzekeraars van woonhuizen en inboedel. Het kantoor wordt geleid door Dr. Marco Rogert en Tobias Ulbrich en heeft al meer dan 40.000 zaken behandeld. Verzekeringsrecht Wij zijn bekend met de bezwaren die verzekeraars opwerpen in gevallen van waterschade en schimmelvorming.
We bekijken uw verzekeringspolis, de reden voor de afwijzing en de individuele schadegevallen. We dienen uw verzekeringsclaims buiten de rechtbank in bij de verzekeraar. Indien nodig vertegenwoordigen we u ook in de rechtbank.
Uw opstalverzekeraar weigert of verlaagt de uitbetaling omdat...