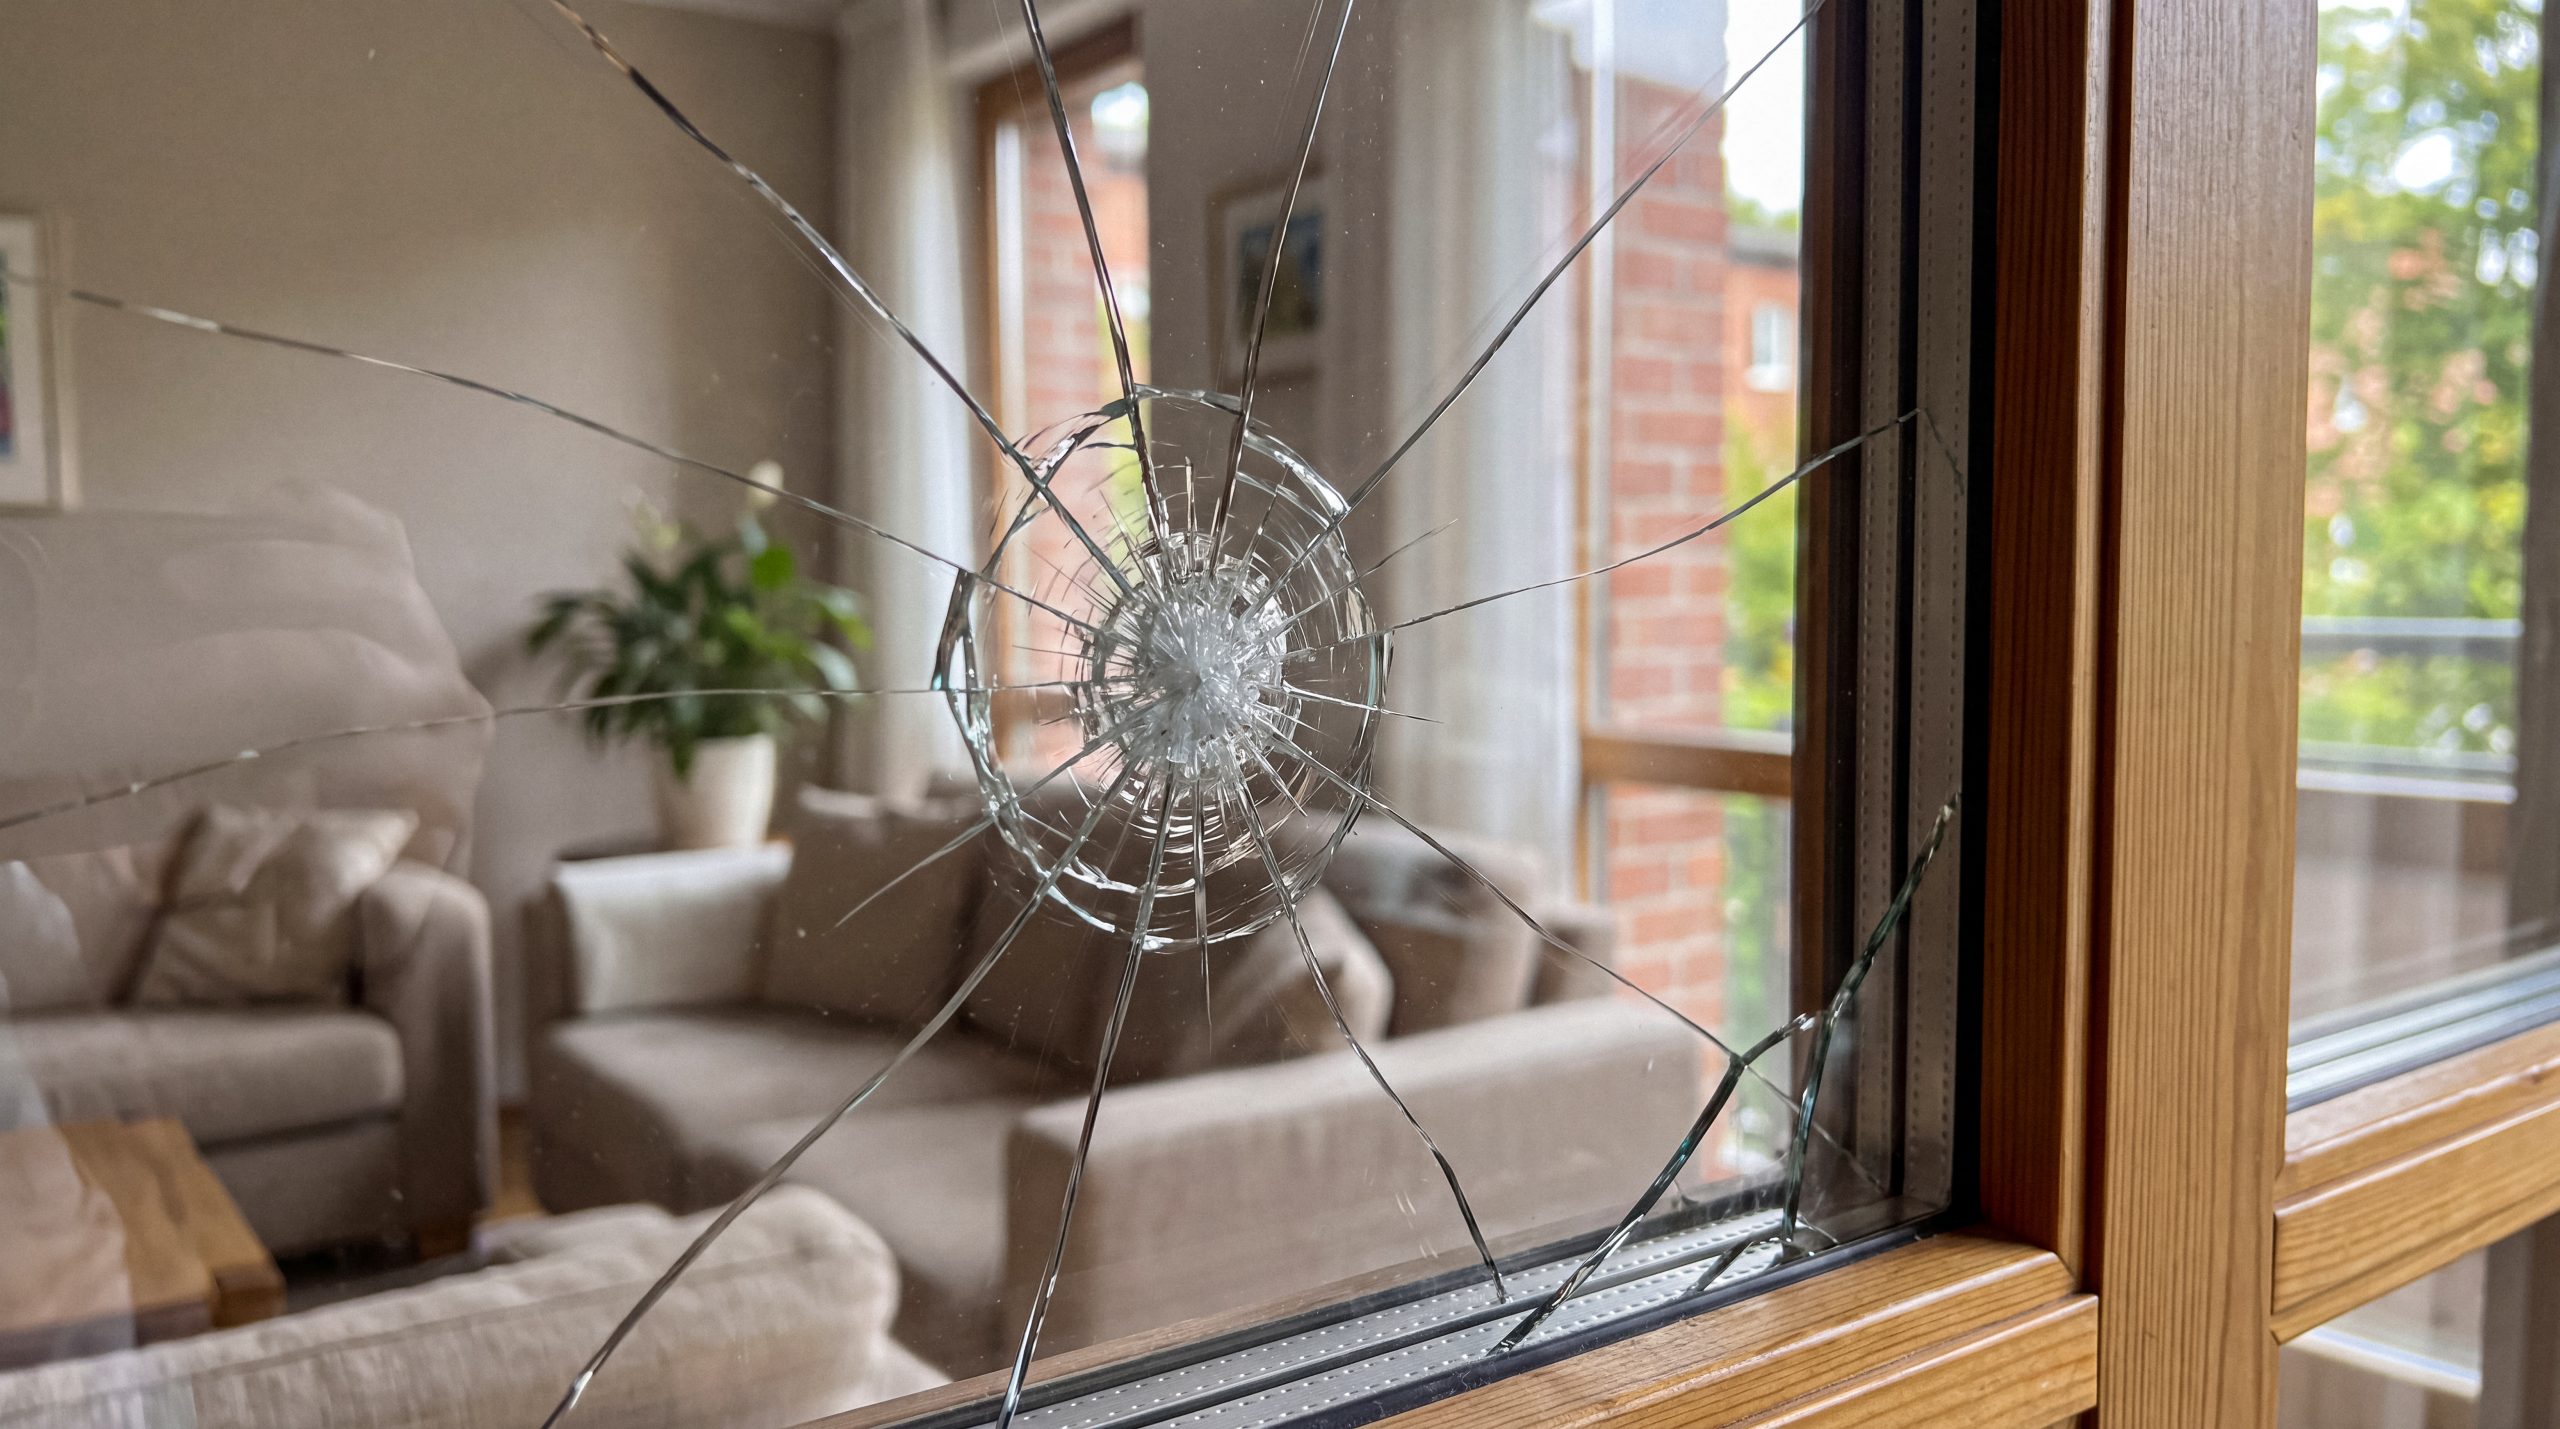
Was die Glasversicherung wirklich abdeckt, welche Bedingungen den Fahrraddiebstahl auslösen und wo Versicherer kürzen
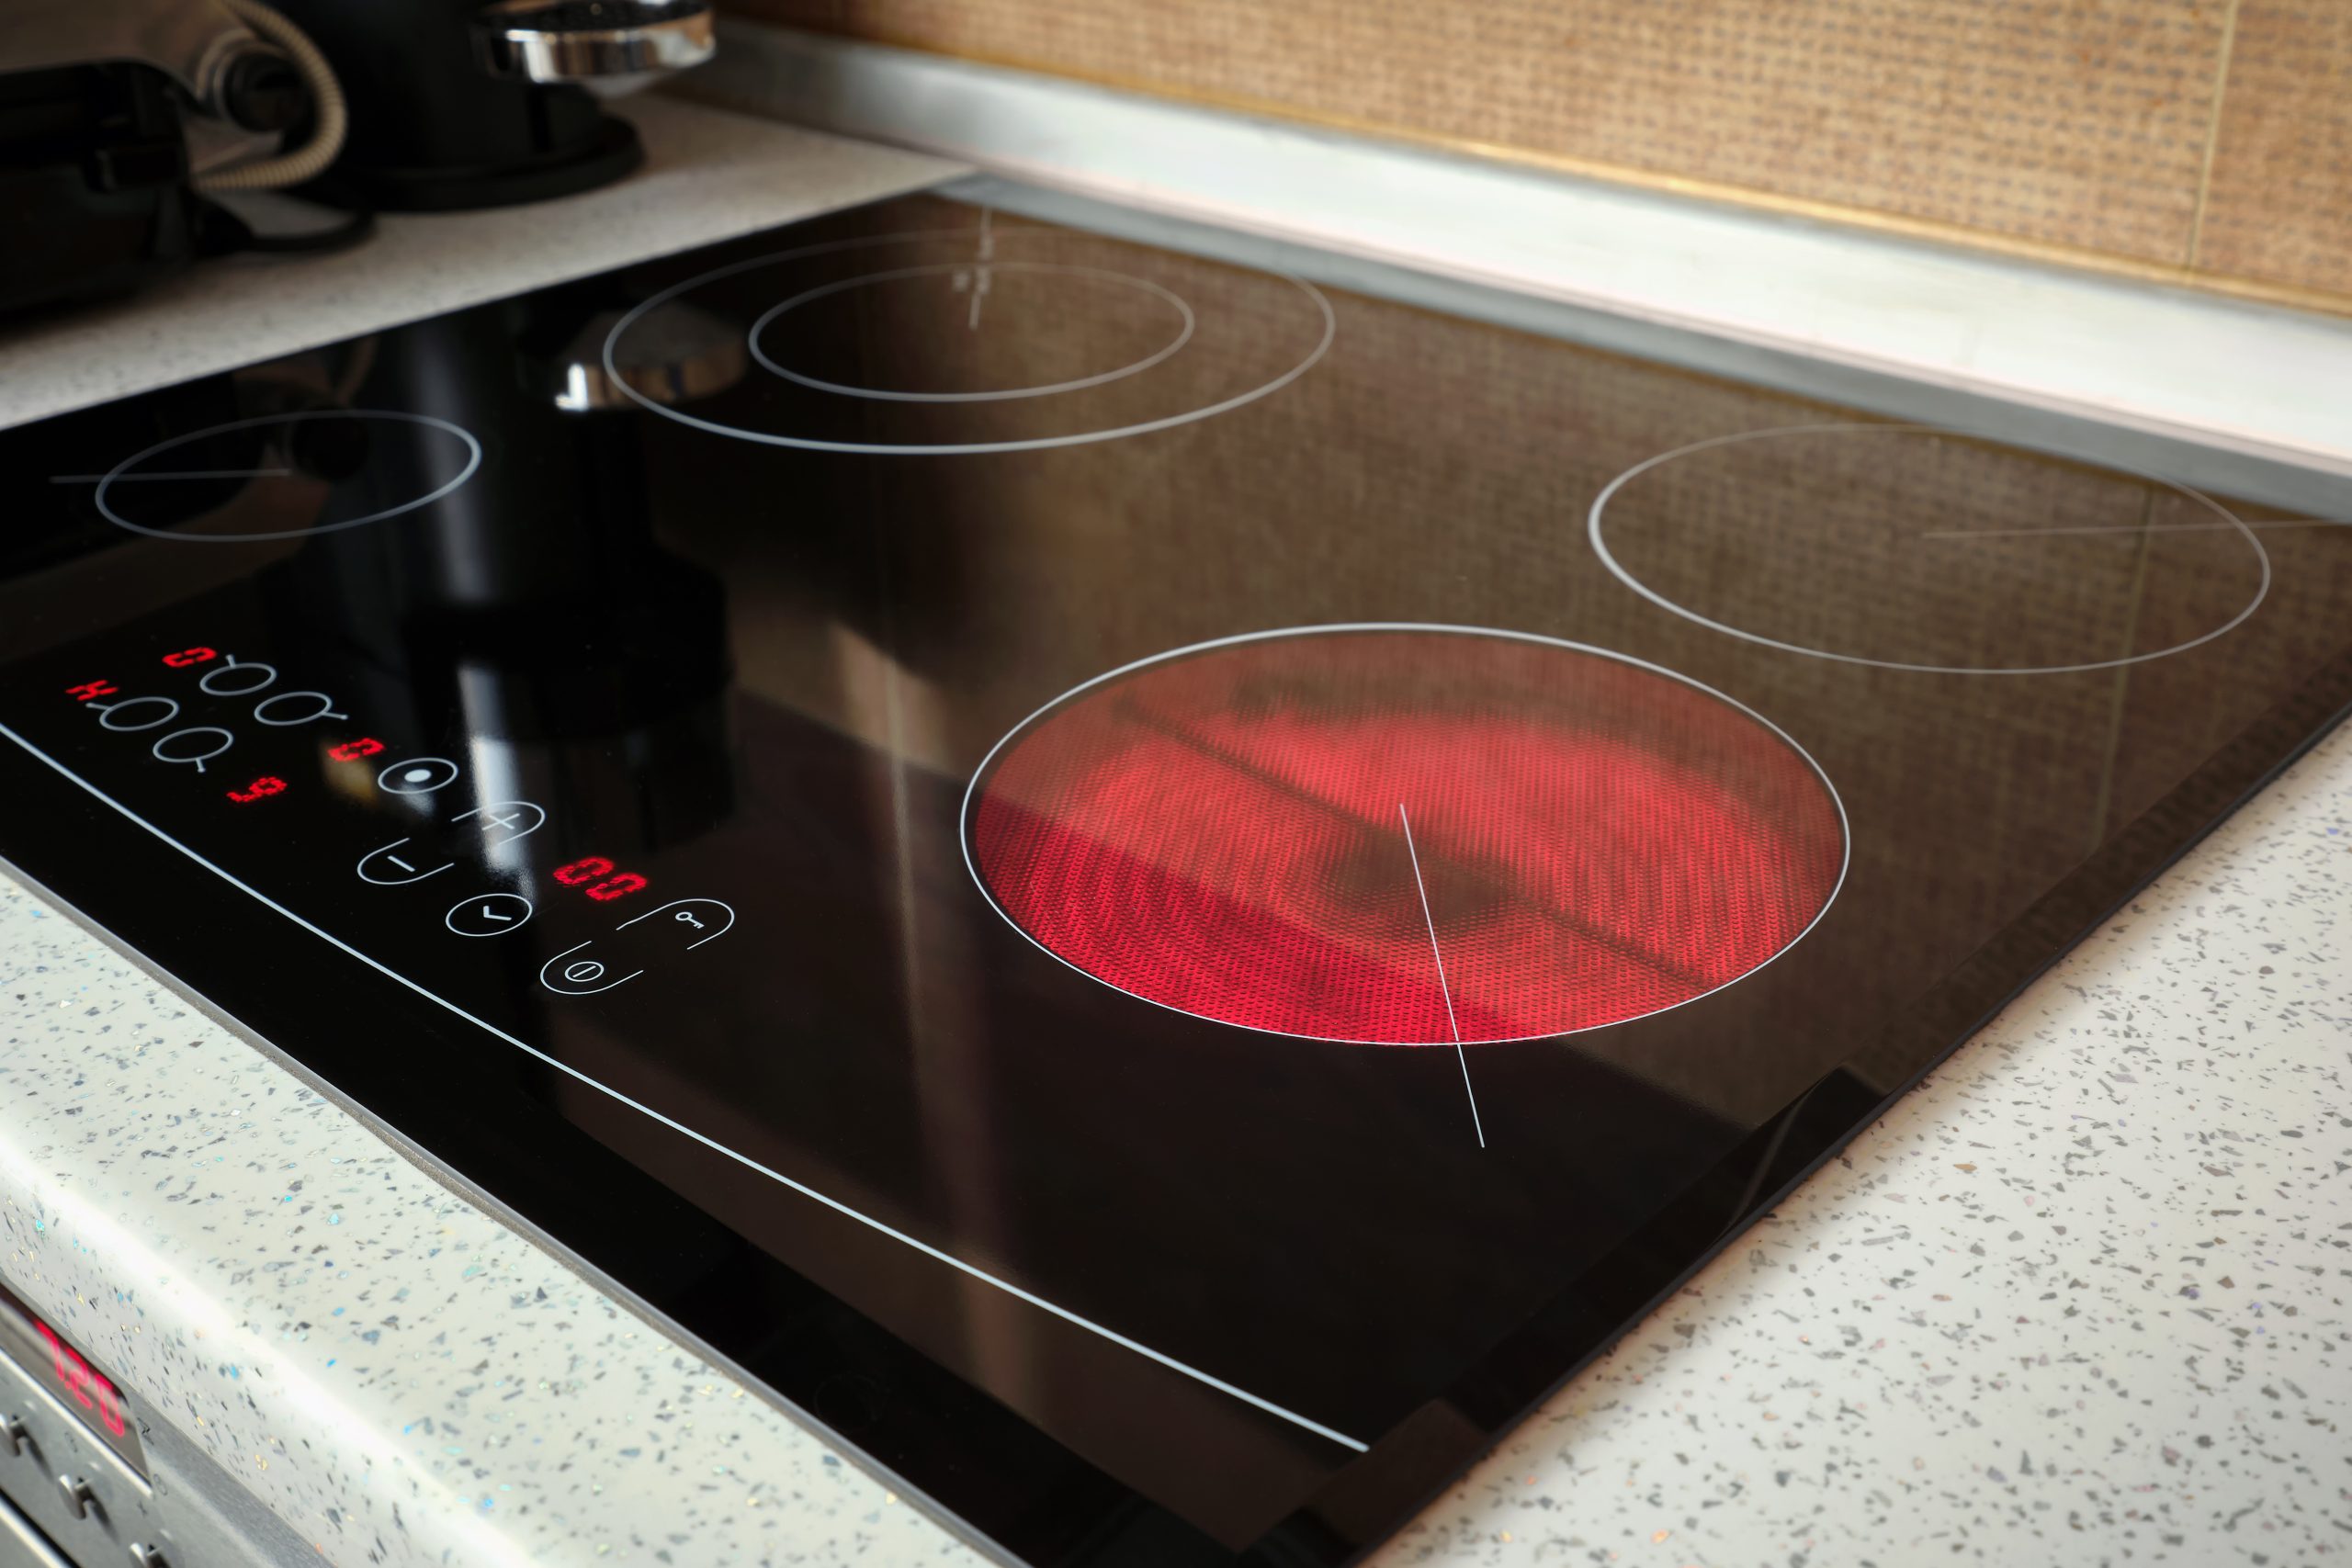
Das Cerankochfeld ist gesprungen oder das Fahrrad gestohlen, und die Versicherung zahlt nicht? Bei Glas- und Fahrradschäden entscheiden oft Details, die im Kleingedruckten stehen. Was genau als Glas gilt und welche Voraussetzungen ein Fahrraddiebstahl erfüllen muss, ist häufig der Kern des Streits. Rogert & Ulbrich prüfen Ihre Bedingungen und Ihren Anspruch.
Warum gerade kleine Sparten oft Ärger machen
Glas-, Fahrrad- und ähnliche Zusatzversicherungen gelten als unkompliziert. Genau deshalb lohnt sich der Blick in die Bedingungen. Denn was versichert ist und was nicht, ergibt sich aus oft übersehenen Klauseln, Definitionen und Obliegenheiten. Kommt es zum Schaden, beruft sich der Versicherer auf genau diese Details.
Aus seiner früheren Tätigkeit auf Versichererseite kennt Rechtsanwalt Dario Kovac, dass viele Ablehnungen in diesen Sparten angreifbar sind. Häufig scheitert die Leistung an einer engen Auslegung, die sich bei genauer Prüfung nicht halten lässt.
Ihre Zusatzversicherung zahlt nicht? Akzeptieren Sie die Begründung nicht ungeprüft, denn eine Leistungsablehnung des Versicherers ist oft nur eine Frage der Auslegung.
Was die Glasversicherung wirklich abdeckt
Die Glasversicherung ersetzt den Bruch von versicherten Glas- und Glaskeramikflächen. Versichert ist in der Regel der Bruch, also ein Zerspringen oder Zerbrechen, nicht dagegen ein bloßer Kratzer oder eine oberflächliche Beschädigung. Was als Glas im Sinne der Bedingungen gilt, ist dabei weiter, als viele denken:
- Fenster- und Türverglasung: Der klassische Fall, meist unproblematisch versichert.
- Cerankochfeld: Glaskeramik-Kochfelder sind in vielen Tarifen mitversichert. Ob Ihr Vertrag sie erfasst, hängt vom Wortlaut ab, denn nicht jede Glasversicherung schließt Mobiliar- und Geräteverglasung ein.
- Aquarien und Terrarien: Auch Glas von Aquarien oder Terrarien kann versichert sein, oft aber nur bei ausdrücklicher Vereinbarung.
- Glaskeramik und Sonderflächen: Glasplatten von Möbeln, Duschabtrennungen oder Spiegel können erfasst sein, je nach Tarif.
Entscheidend ist, ob die beschädigte Fläche unter die Definition Ihrer Bedingungen fällt und ob ein Bruch im versicherten Sinne vorliegt. Genau hier setzen Versicherer an, wenn sie ablehnen.
Ihr Cerankochfeld ist gesprungen und der Versicherer zahlt nicht? Lassen Sie prüfen, ob es unter Ihre Glasversicherung fällt.
Typische Ausschlüsse und Streitpunkte bei Glas
Auch bei bestehendem Glasschutz gibt es typische Konfliktpunkte:
- Kratzer und Absplitterungen: Oberflächliche Schäden ohne Bruch sind meist nicht versichert. Ob ein Sprung schon ein Bruch ist, kann im Einzelfall strittig sein.
- Vorschäden und Alterung: Der Versicherer wendet mitunter ein, der Schaden beruhe auf Materialermüdung. Ob das trägt, hängt vom Nachweis ab.
- Nicht versicherte Gegenstände: Handy-Displays, Brillen oder optische Gläser sind in der klassischen Glasversicherung regelmäßig ausgeschlossen.
Ob ein Ausschluss greift, ist häufig eine Frage der Vertragsauslegung und Obliegenheitsverletzungen. Unklare Klauseln gehen dabei zulasten des Versicherers.
Der Versicherer beruft sich auf einen Ausschluss? Lassen Sie prüfen, ob die Klausel überhaupt eindeutig ist.
Fahrraddiebstahl: welche Bedingungen die Leistung auslösen
Der Diebstahl eines Fahrrads ist über die Hausratversicherung oder eine spezielle Fahrradversicherung versichert. Ob und wie viel gezahlt wird, hängt von mehreren Bedingungen ab, die im Schadenfall oft zum Streit führen:
- Abschließen und Sicherung: Viele Bedingungen verlangen, dass das Fahrrad mit einem verkehrsüblichen oder ausdrücklich vereinbarten Schloss gesichert war. Fehlt der Nachweis, kürzt oder verweigert der Versicherer.
- Nachtzeitklausel: Ältere Hausratbedingungen versichern einen Diebstahl außerhalb verschlossener Räume nur tagsüber, nicht nachts. Ist diese Klausel vereinbart, entfällt der Schutz für den nächtlichen Diebstahl.
- Entschädigungsgrenze: Über die Hausratversicherung ist das Fahrrad oft nur bis zu einem Prozentsatz der Versicherungssumme ersetzt, sofern keine höhere Summe vereinbart wurde.
- Nachweis und Anzeige: Sie müssen den Diebstahl bei der Polizei anzeigen und ihn belegen, etwa mit Kaufbeleg und Rahmennummer.
Wer diese Voraussetzungen kennt, kann seinen Anspruch von vornherein absichern. Umgekehrt sind pauschale Ablehnungen häufig angreifbar, wenn der Versicherer die Anforderungen überspannt.
Ihr Fahrrad wurde gestohlen und der Versicherer verweist auf eine Klausel? Lassen Sie prüfen, ob die Voraussetzungen wirklich fehlen.
Hausrat, Fahrrad und Glas: der Zusammenhang
Glas und Fahrrad hängen eng mit der Hausratversicherung zusammen. Die Fahrradversicherung ist oft ein Baustein des Hausrats oder eine eigene Police, und auch Glasschäden können je nach Vertrag über den Hausrat oder eine separate Glasversicherung laufen.
Deshalb lohnt sich im Schadenfall der Blick auf alle in Betracht kommenden Verträge. Manchmal besteht Schutz über einen Baustein, den man gar nicht auf dem Schirm hatte. Umgekehrt kann eine Doppelversicherung vorliegen, die Fragen der Zuständigkeit aufwirft.
Sie wissen nicht, welcher Vertrag greift? Lassen Sie Ihre Policen daraufhin prüfen, welcher Baustein den Schaden abdeckt.
Was Sie bei einem Glas- oder Fahrradschaden tun sollten
Bei einem Schaden in diesen Sparten kommt es auf die richtige Dokumentation an. Diese Schritte helfen:
- Schaden dokumentieren: Fotografieren Sie den Glasbruch oder den Ort des Fahrraddiebstahls und sichern Sie Belege.
- Diebstahl anzeigen: Erstatten Sie bei einem Fahrraddiebstahl sofort Anzeige bei der Polizei und bewahren Sie das Aktenzeichen auf.
- Belege sammeln: Halten Sie Kaufbeleg, Rahmennummer und bei Glas die Angaben zur beschädigten Fläche bereit.
- Bedingungen prüfen: Klären Sie, ob die beschädigte Sache versichert ist und welche Obliegenheiten gelten.
- Ablehnung prüfen lassen: Lassen Sie eine Kürzung oder Ablehnung an den konkreten Klauseln messen.
Wie die Hausratversicherung nach einem Einbruch reagiert und wie die Wohngebäudeversicherung bei Sachschäden greift, behandeln wir in eigenen Beiträgen. Einen Überblick über unsere Arbeit finden Sie auf unserer Seite Rechtsanwalt für Gebäudeversicherung und im Bereich Versicherungsrecht.
Je früher der Schaden geprüft wird, desto besser lässt sich Ihr Anspruch sichern. Lassen Sie Ihre Ablehnung bewerten, solange die Fristen offen sind.
Rogert & Ulbrich – Ihre Anwälte im Versicherungsrecht
Rogert & Ulbrich vertreten Versicherte bundesweit im Streit mit ihrer Glas-, Fahrrad- und Hausratversicherung. Als Ansprechpartner steht Rechtsanwalt Dario Kovac, der die Prüf- und Ablehnungsstrategien der Versicherer aus seiner früheren Tätigkeit auf Versichererseite kennt. Diese Innensicht verbinden wir mit der Verbraucherschutz-Erfahrung der Kanzlei aus Großverfahren im Banken-, Kapitalmarkt- und Automobilrecht. So begegnen wir Versicherern auf Augenhöhe.
Wir prüfen Ihre Police und die Bedingungen, ordnen den Schaden der richtigen Sparte zu und kontrollieren, ob Ausschluss oder Kürzung zu Recht angewendet werden. Bei der Prüfung und Durchsetzung von Ansprüchen aus Versicherungsverträgen vertreten wir Sie außergerichtlich und, wenn nötig, vor Gericht. Eine bestehende Rechtsschutzversicherung binden wir frühzeitig ein und holen die Deckungszusage für Sie ein.
Hat Ihre Glas- oder Fahrradversicherung abgelehnt oder gekürzt? Nehmen Sie Kontakt auf und sichern Sie Ihre Ansprüche.