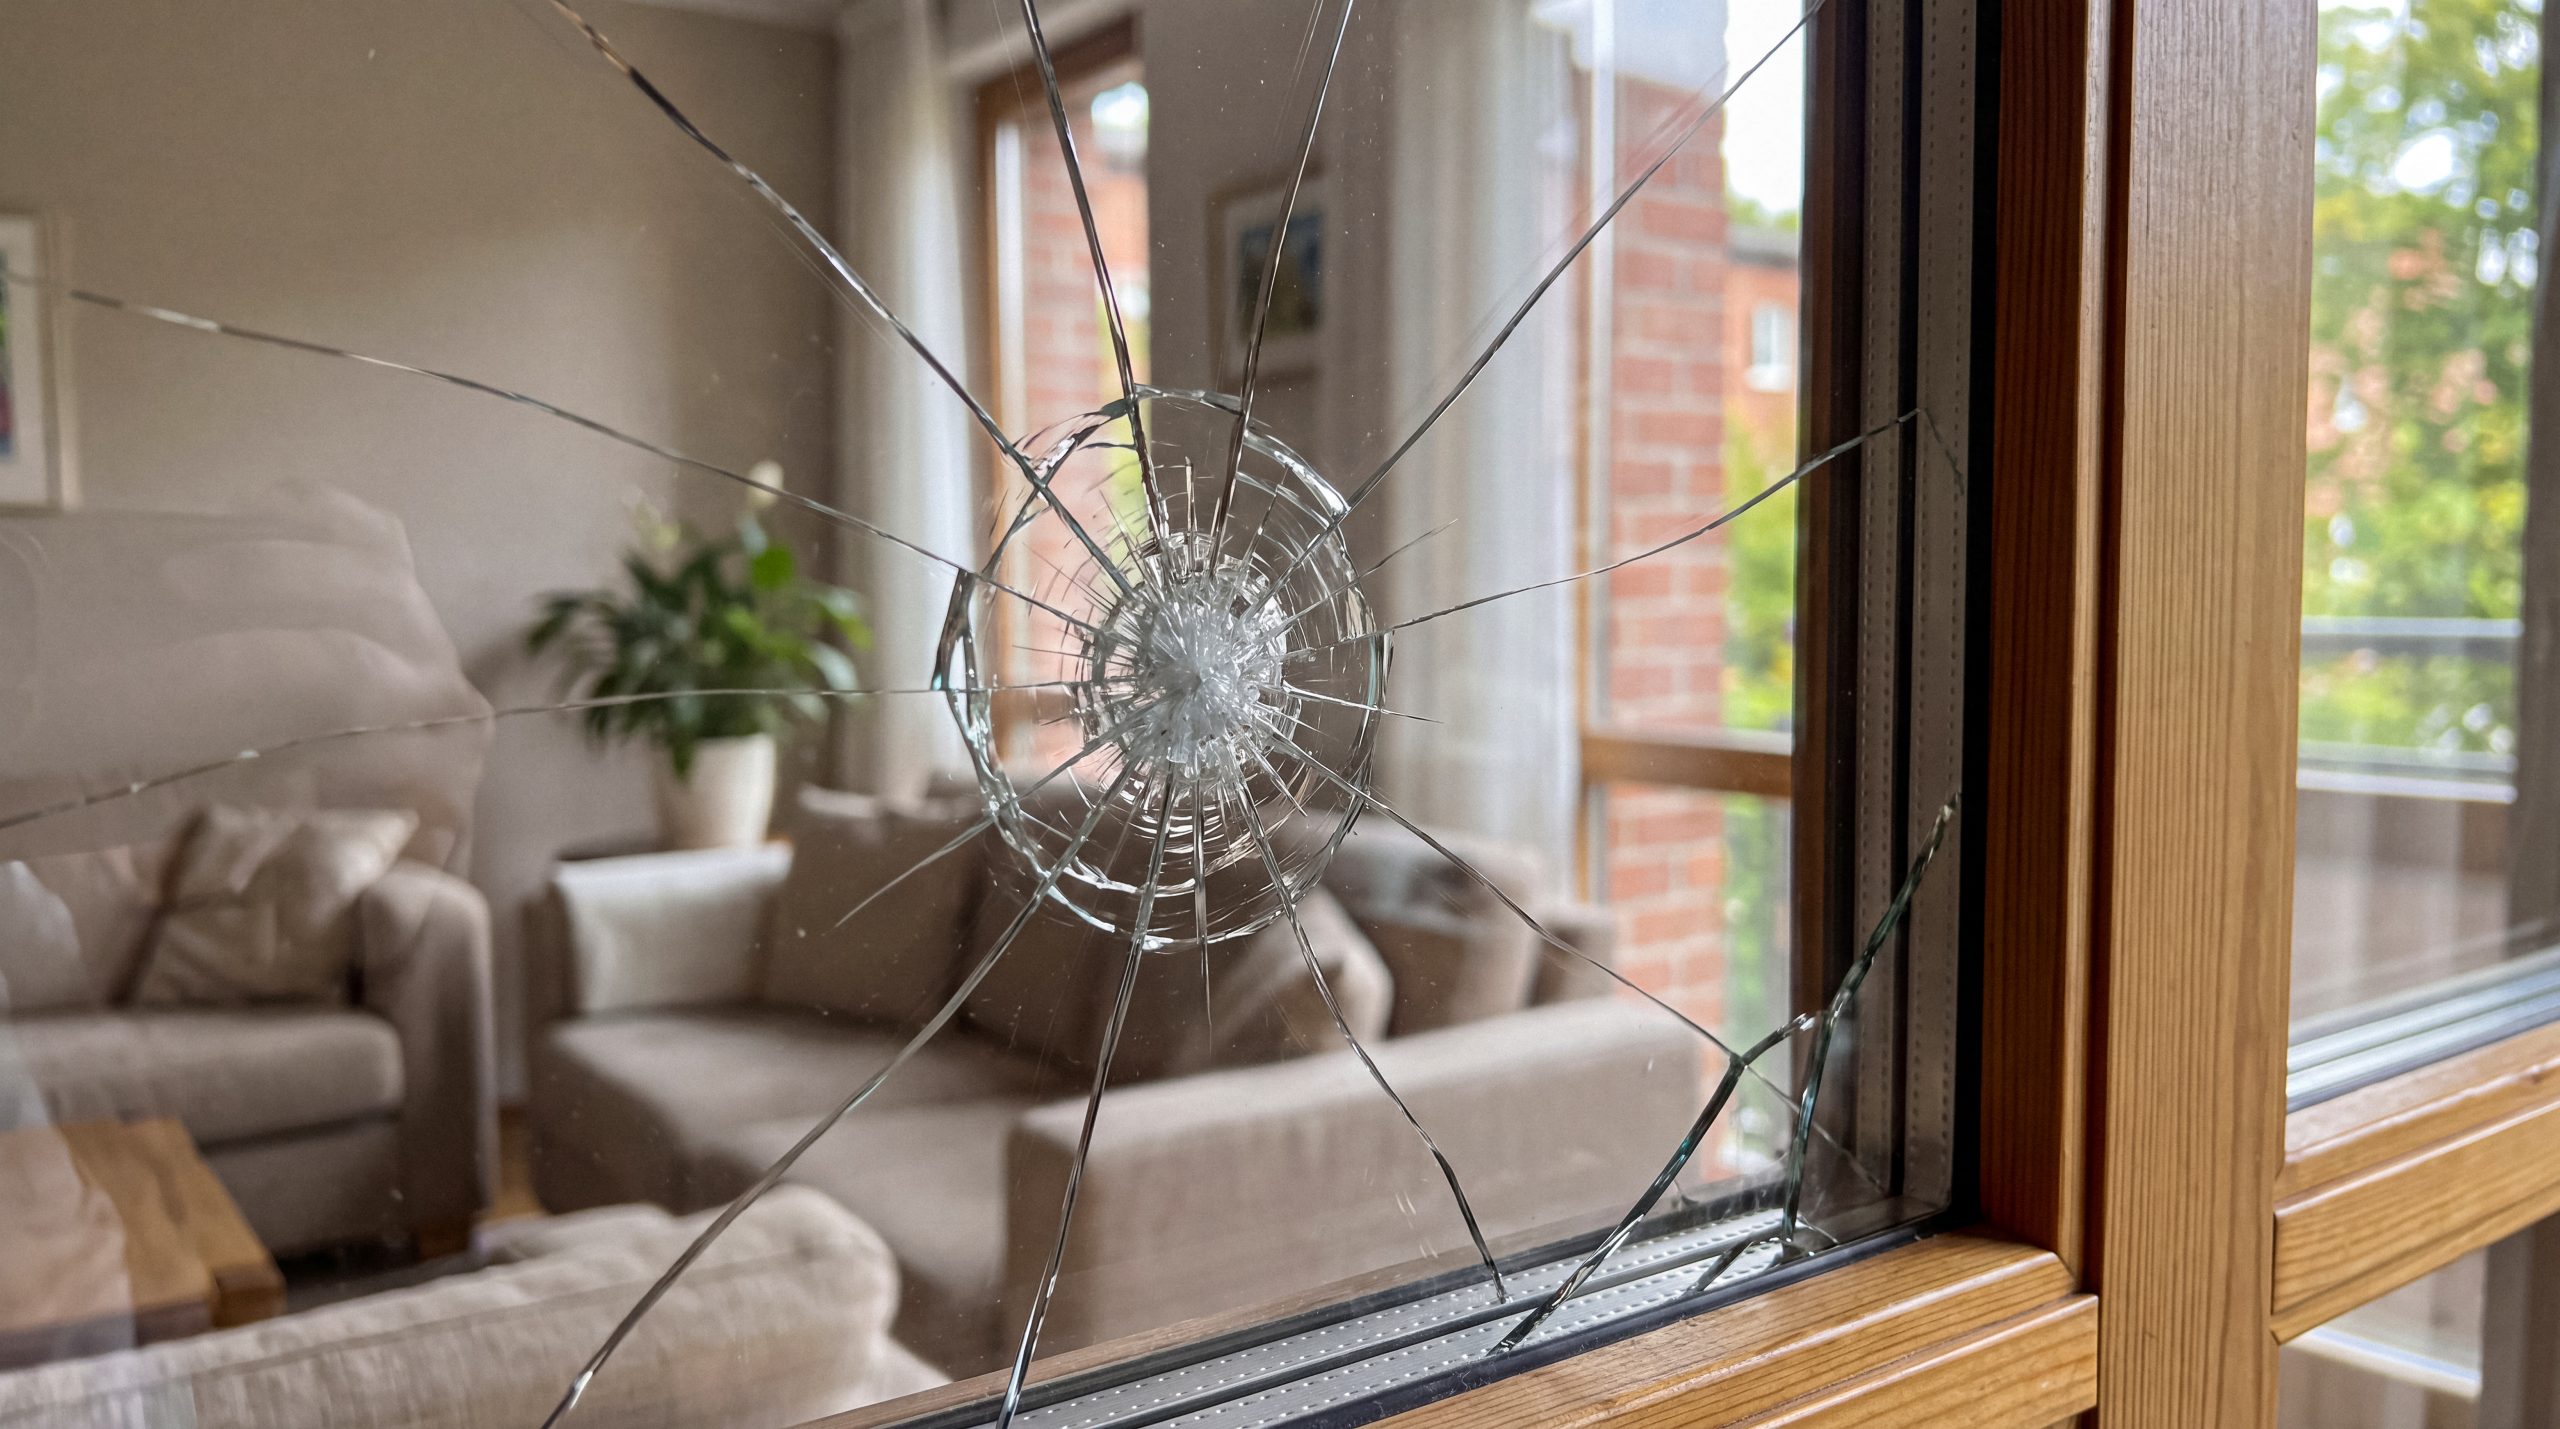
Wat een glasverzekering precies dekt, welke omstandigheden leiden tot fietsendiefstal en waar verzekeraars op bezuinigen.
Is uw keramische kookplaat gebarsten of uw fiets gestolen en wil uw verzekeringsmaatschappij niet uitbetalen? Bij schadeclaims aan glas en fietsen maken details in de kleine lettertjes vaak het verschil. Wat precies onder glas valt en aan welke voorwaarden moet worden voldaan voor een claim wegens fietsdiefstal, vormen vaak de kern van het geschil. Rogert & Ulbrich bekijkt uw polisvoorwaarden en beoordeelt uw claim.
Waarom kleine afdelingen vaak problemen veroorzaken
Verzekeringen voor glas, fietsen en soortgelijke aanvullende verzekeringen worden over het algemeen als eenvoudig beschouwd. Juist daarom is het de moeite waard om de voorwaarden goed te bekijken. Wat wel en niet gedekt is, wordt vaak bepaald door clausules, definities en verplichtingen die vaak over het hoofd worden gezien. Mocht er een claim ontstaan, dan zal de verzekeraar zich op deze details baseren.
Advocaat Dario Kovac weet uit zijn eerdere ervaring in de verzekeringsbranche dat veel afwijzingen in deze sector betwistbaar zijn. Claims worden vaak afgewezen vanwege een beperkte interpretatie die bij nader onderzoek niet standhoudt.
Wordt uw aanvullende verzekering niet uitbetaald? Accepteer de uitleg niet zonder deze te controleren, want een Weigering van de verzekeraar om uitkeringen te betalen Het is vaak gewoon een kwestie van interpretatie.
Wat een glasverzekering daadwerkelijk dekt
Glasverzekering dekt breuk van verzekerd glas en glaskeramische oppervlakken. De verzekering dekt doorgaans breuk, oftewel versplintering, maar geen krassen of oppervlakkige beschadigingen. De definitie van "glas" in de polisvoorwaarden is ruimer dan veel mensen beseffen.
- Beglazing van ramen en deuren: Het klassieke geval, meestal gemakkelijk te verzekeren.
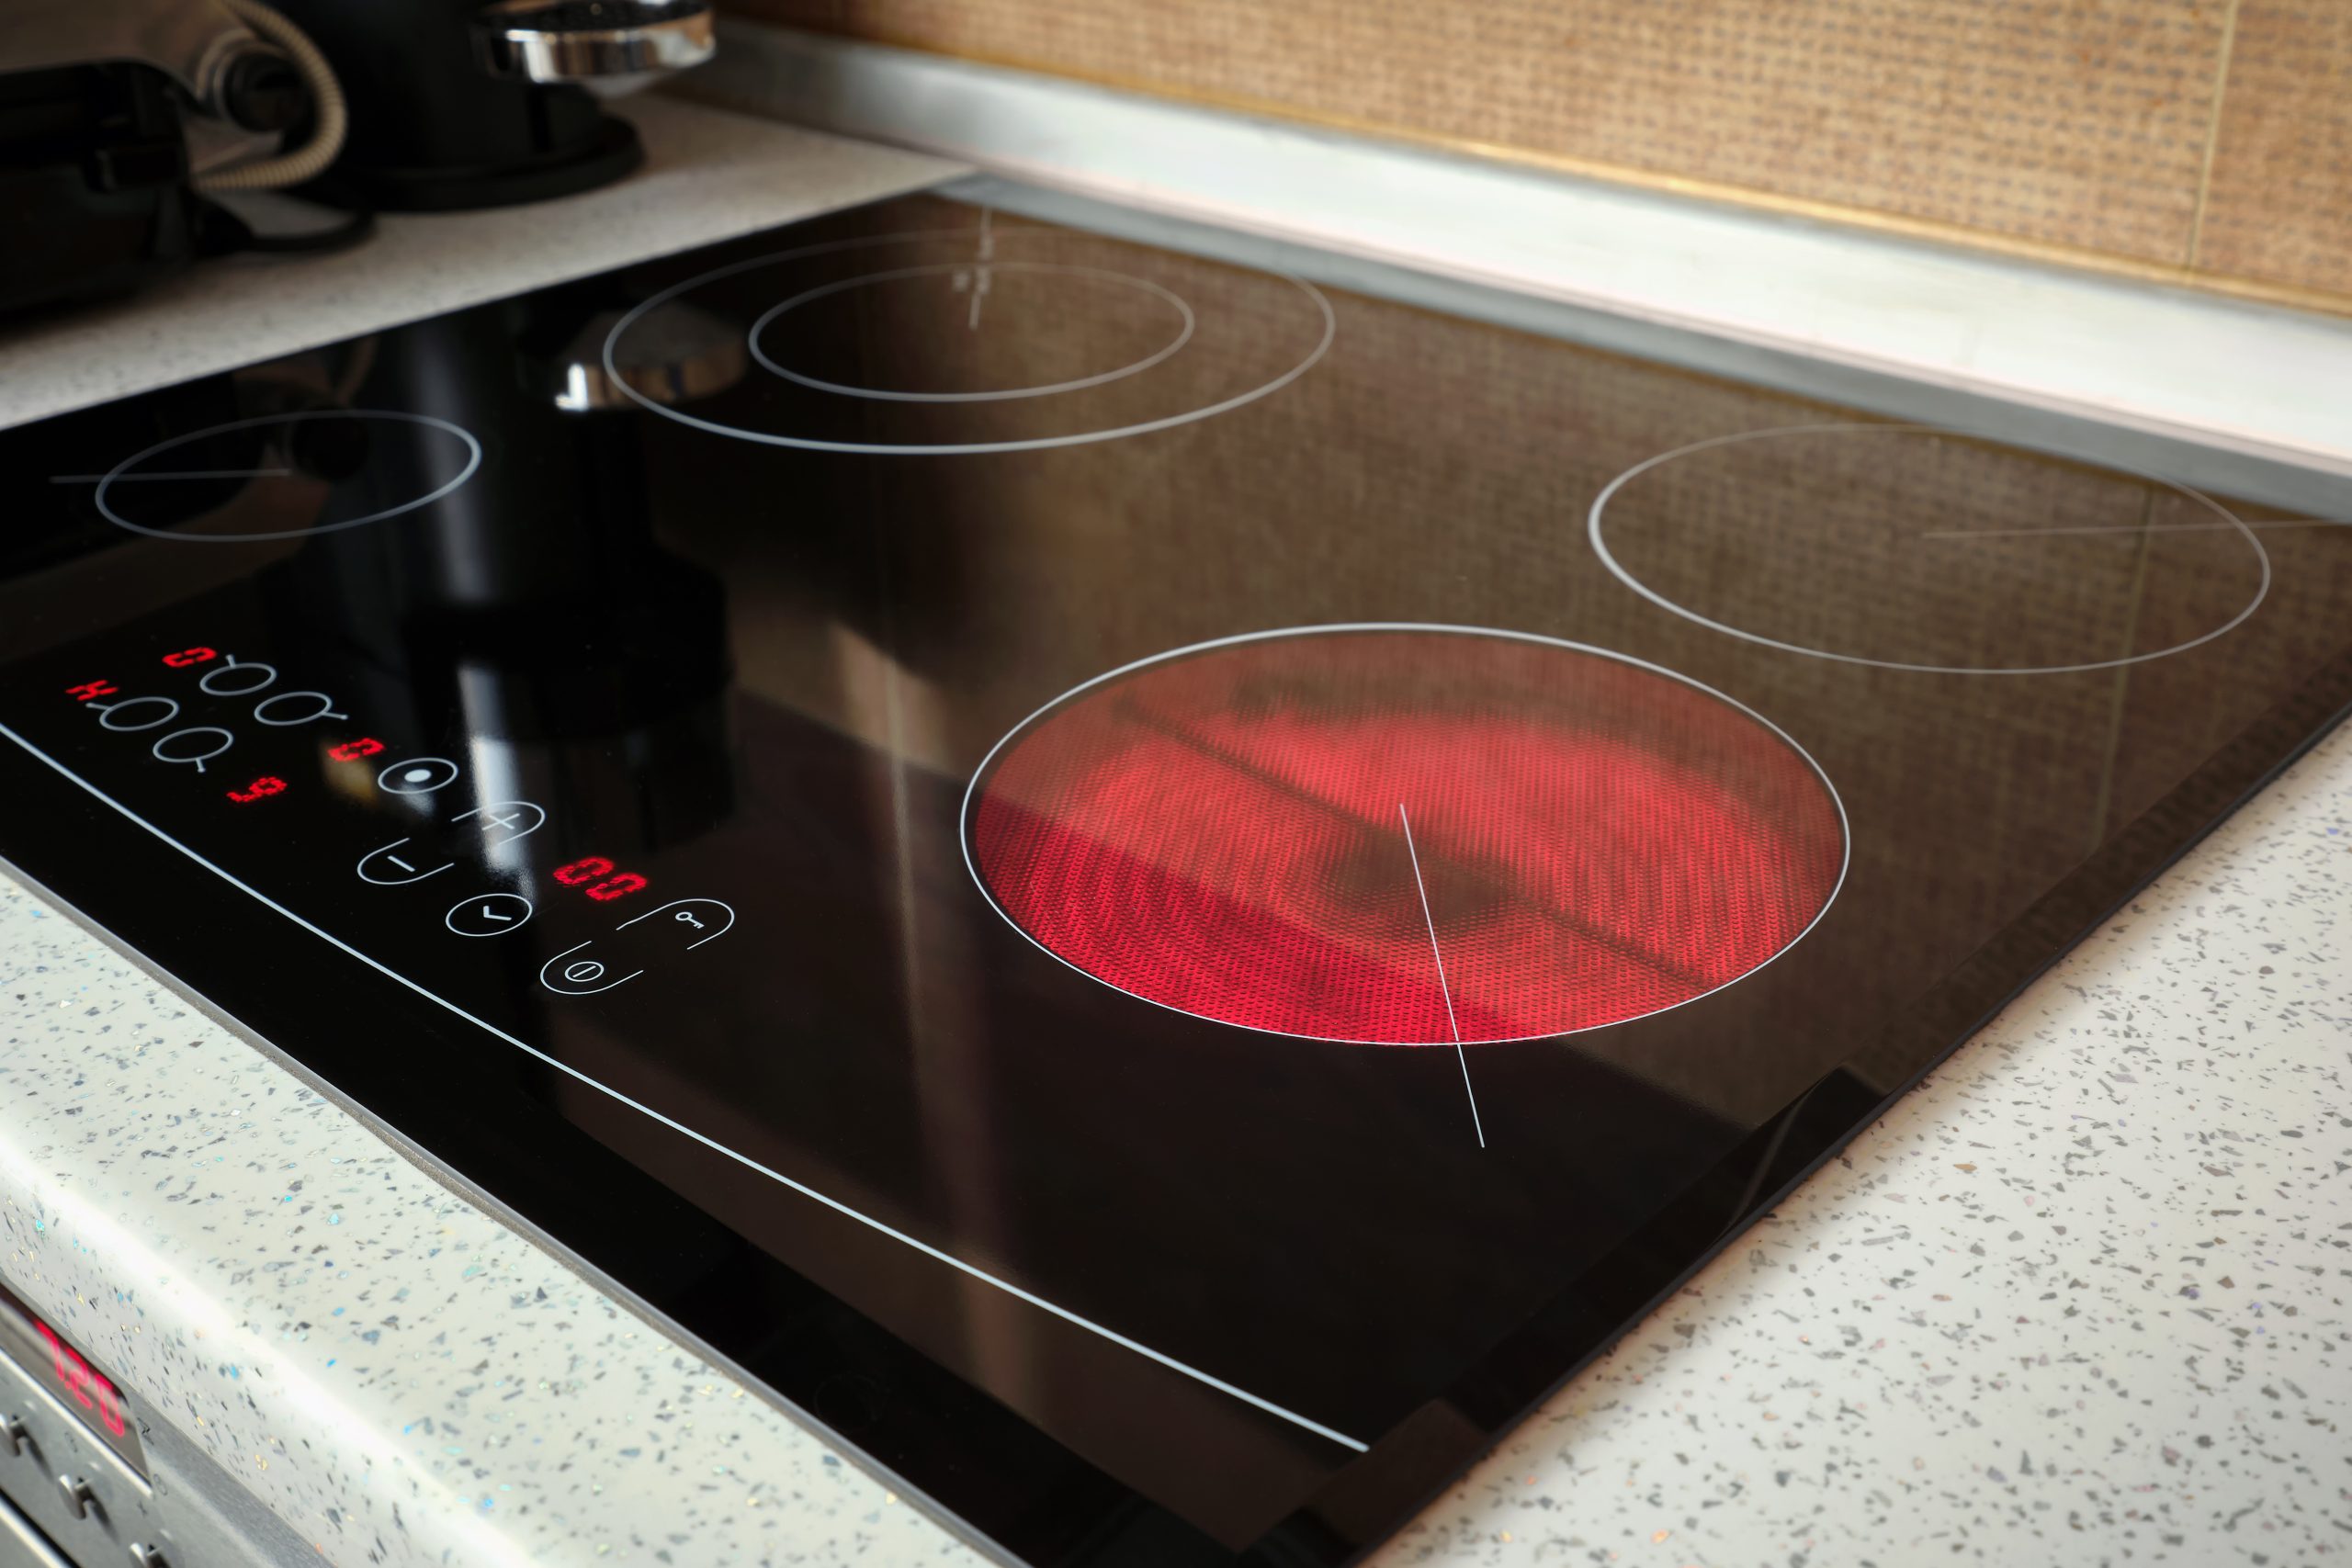
- keramische kookplaatKookplaten van glaskeramiek zijn vaak gedekt door verzekeringspolissen. Of uw polis ze ook dekt, hangt af van de polisvoorwaarden, aangezien niet elke glasverzekering glas in meubels en apparaten dekt.
- Aquariums en terrariumsGlas van aquariums of terrariums kan ook verzekerd worden, maar vaak alleen met een expliciete overeenkomst.
- Glas, keramiek en speciale oppervlakkenAfhankelijk van het tarief kunnen glazen panelen van meubels, douchewanden of spiegels inbegrepen zijn.
De cruciale vraag is of het beschadigde gebied onder de polisvoorwaarden valt en of er sprake is van een breuk in de verzekerde zin. Dit is precies waar verzekeraars hun beslissing op baseren wanneer ze een claim afwijzen.
Is uw keramische kookplaat gebarsten en wil uw verzekeraar niet betalen? Laat controleren of de schade gedekt is door uw glasverzekering.
Typische uitsluitingen en twistpunten met betrekking tot glas
Zelfs met de bestaande glasbescherming zijn er nog steeds typische knelpunten:
- Krassen en beschadigingenOppervlakkige schade zonder breuk wordt doorgaans niet gedekt door de verzekering. Of een barst als breuk kan worden beschouwd, kan per geval verschillen.
- Bestaande schade en verouderingDe verzekeraar voert soms aan dat de schade te wijten is aan materiaalmoeheid. Of dit argument standhoudt, hangt af van het bewijsmateriaal.
- Niet-verzekerde artikelenSchermen van mobiele telefoons, brillen of optische lenzen zijn doorgaans uitgesloten van een standaard brillenverzekering.
Of een uitzondering van toepassing is, is vaak een kwestie van... Contractinterpretatie en plichtsverzuim. Onduidelijke clausules worden in het nadeel van de verzekeraar uitgelegd.
Beroept de verzekeraar zich op een uitsluitingsclausule? Laat controleren of de clausule wel ondubbelzinnig is geformuleerd.
Fietsendiefstal: onder welke voorwaarden komt u in aanmerking voor de uitkering?
Fietsendiefstal is gedekt door een inboedelverzekering of een aparte fietsverzekering. Of en hoeveel er wordt uitgekeerd, hangt af van verschillende factoren, die vaak tot geschillen leiden bij een schadeclaim:
- Vergrendelen en beveiligenBij veel polissen is het vereist dat de fiets was beveiligd met een standaard slot of een slot dat expliciet was overeengekomen. Als dit bewijs ontbreekt, zal de verzekeraar de claim verlagen of afwijzen.
- Nachtelijke clausuleOudere inboedelverzekeringen dekken alleen diefstal buiten afgesloten ruimtes overdag, niet 's nachts. Als deze clausule is opgenomen, is de dekking voor diefstal 's nachts ongeldig.
- CompensatielimietBij een inboedelverzekering wordt de fiets vaak slechts vergoed tot een bepaald percentage van het verzekerde bedrag, tenzij een hoger bedrag is overeengekomen.
- Bewijs en meldingU moet de diefstal bij de politie melden en bewijs overleggen, zoals een aankoopbon en het framenummer.
Wie op de hoogte is van deze vereisten, kan zijn claim vanaf het begin veiligstellen. Omgekeerd zijn algemene afwijzingen vaak aanvechtbaar als de verzekeraar buitensporig hoge eisen stelt.
Is je fiets gestolen en beroept je verzekeraar zich op een clausule? Laat controleren of je daadwerkelijk niet aan de voorwaarden voor dekking voldoet.
Huishoudelijke artikelen, fietsen en glas: de verbinding
Glas en fietsen zijn nauw verbonden met inboedelverzekeringen. Een fietsverzekering is vaak onderdeel van een inboedelverzekering of een aparte polis, en glasschade kan, afhankelijk van het contract, ook gedekt zijn door de inboedelverzekering of een aparte glasverzekering.
Daarom is het bij een claim verstandig om alle relevante contracten te controleren. Soms is er dekking via een onderdeel dat niet eens was overwogen. Omgekeerd kan er sprake zijn van dubbele verzekering, wat vragen over de bevoegdheid van de rechter kan oproepen.
Weet u niet zeker welke polis van toepassing is? Laat uw polissen controleren om te bepalen welke component de schade dekt.
Wat u moet doen in geval van schade aan glas of uw fiets
In geval van schade in deze sectoren is een goede documentatie cruciaal. De volgende stappen kunnen daarbij helpen:
- Documenteer de schade.Fotografeer het gebroken glas of de plek waar de fiets is gestolen en bewaar al het bewijsmateriaal.
- Meld diefstalBij fietsdiefstal dient u dit direct bij de politie te melden en het zaaknummer te bewaren.
- Verzamel bewijsmateriaalHoud uw aankoopbon, het framenummer en, indien van toepassing, informatie over het beschadigde gedeelte bij de hand.
- Controleer de voorwaardenVraag of het beschadigde artikel verzekerd is en welke verplichtingen van toepassing zijn.
- Laat de afwijzing herzienEventuele kortingen of afwijzingen worden getoetst aan de specifieke bepalingen.
In aparte artikelen bespreken we hoe een inboedelverzekering reageert na een inbraak en hoe een opstalverzekering schade aan het pand dekt. Een overzicht van ons werk vindt u op onze website. Advocaat gespecialiseerd in opstalverzekeringen en in het gebied Verzekeringsrecht.
Hoe sneller de schade wordt vastgesteld, hoe beter uw claim kan worden gehonoreerd. Laat uw afwijzing beoordelen zolang de termijnen nog openstaan.
Rogert & Ulbrich – Uw advocaten in het verzekeringsrecht
Rogert & Ulbrich vertegenwoordigt polishouders in het hele land bij geschillen met hun glas-, fiets- en woningverzekeraars. Advocaat Dario Kovac, die door zijn eerdere werkzaamheden aan de kant van verzekeraars bekend is met de beoordelings- en afwijzingsstrategieën van verzekeraars, fungeert als contactpersoon. We combineren deze kennis van binnenuit met de ervaring van ons kantoor op het gebied van consumentenbescherming, opgedaan in belangrijke zaken in de bank-, kapitaalmarkt- en auto-industrie. Hierdoor kunnen we op gelijkwaardige voet met verzekeraars onderhandelen.
We bekijken uw polis en de voorwaarden ervan, delen de claim in bij de juiste categorie en controleren of uitsluitingen of kortingen correct zijn toegepast. In het geval van de Onderzoek en handhaving van vorderingen voortvloeiend uit verzekeringscontracten. Wij vertegenwoordigen u buiten de rechtbank en, indien nodig, ook in de rechtbank. We schakelen uw eventuele rechtsbijstandverzekering vroegtijdig in en zorgen voor een bevestiging van de dekking.
Heeft uw glas- of fietsverzekering uw claim afgewezen of verlaagd? Neem contact met ons op en kom op voor uw rechten.