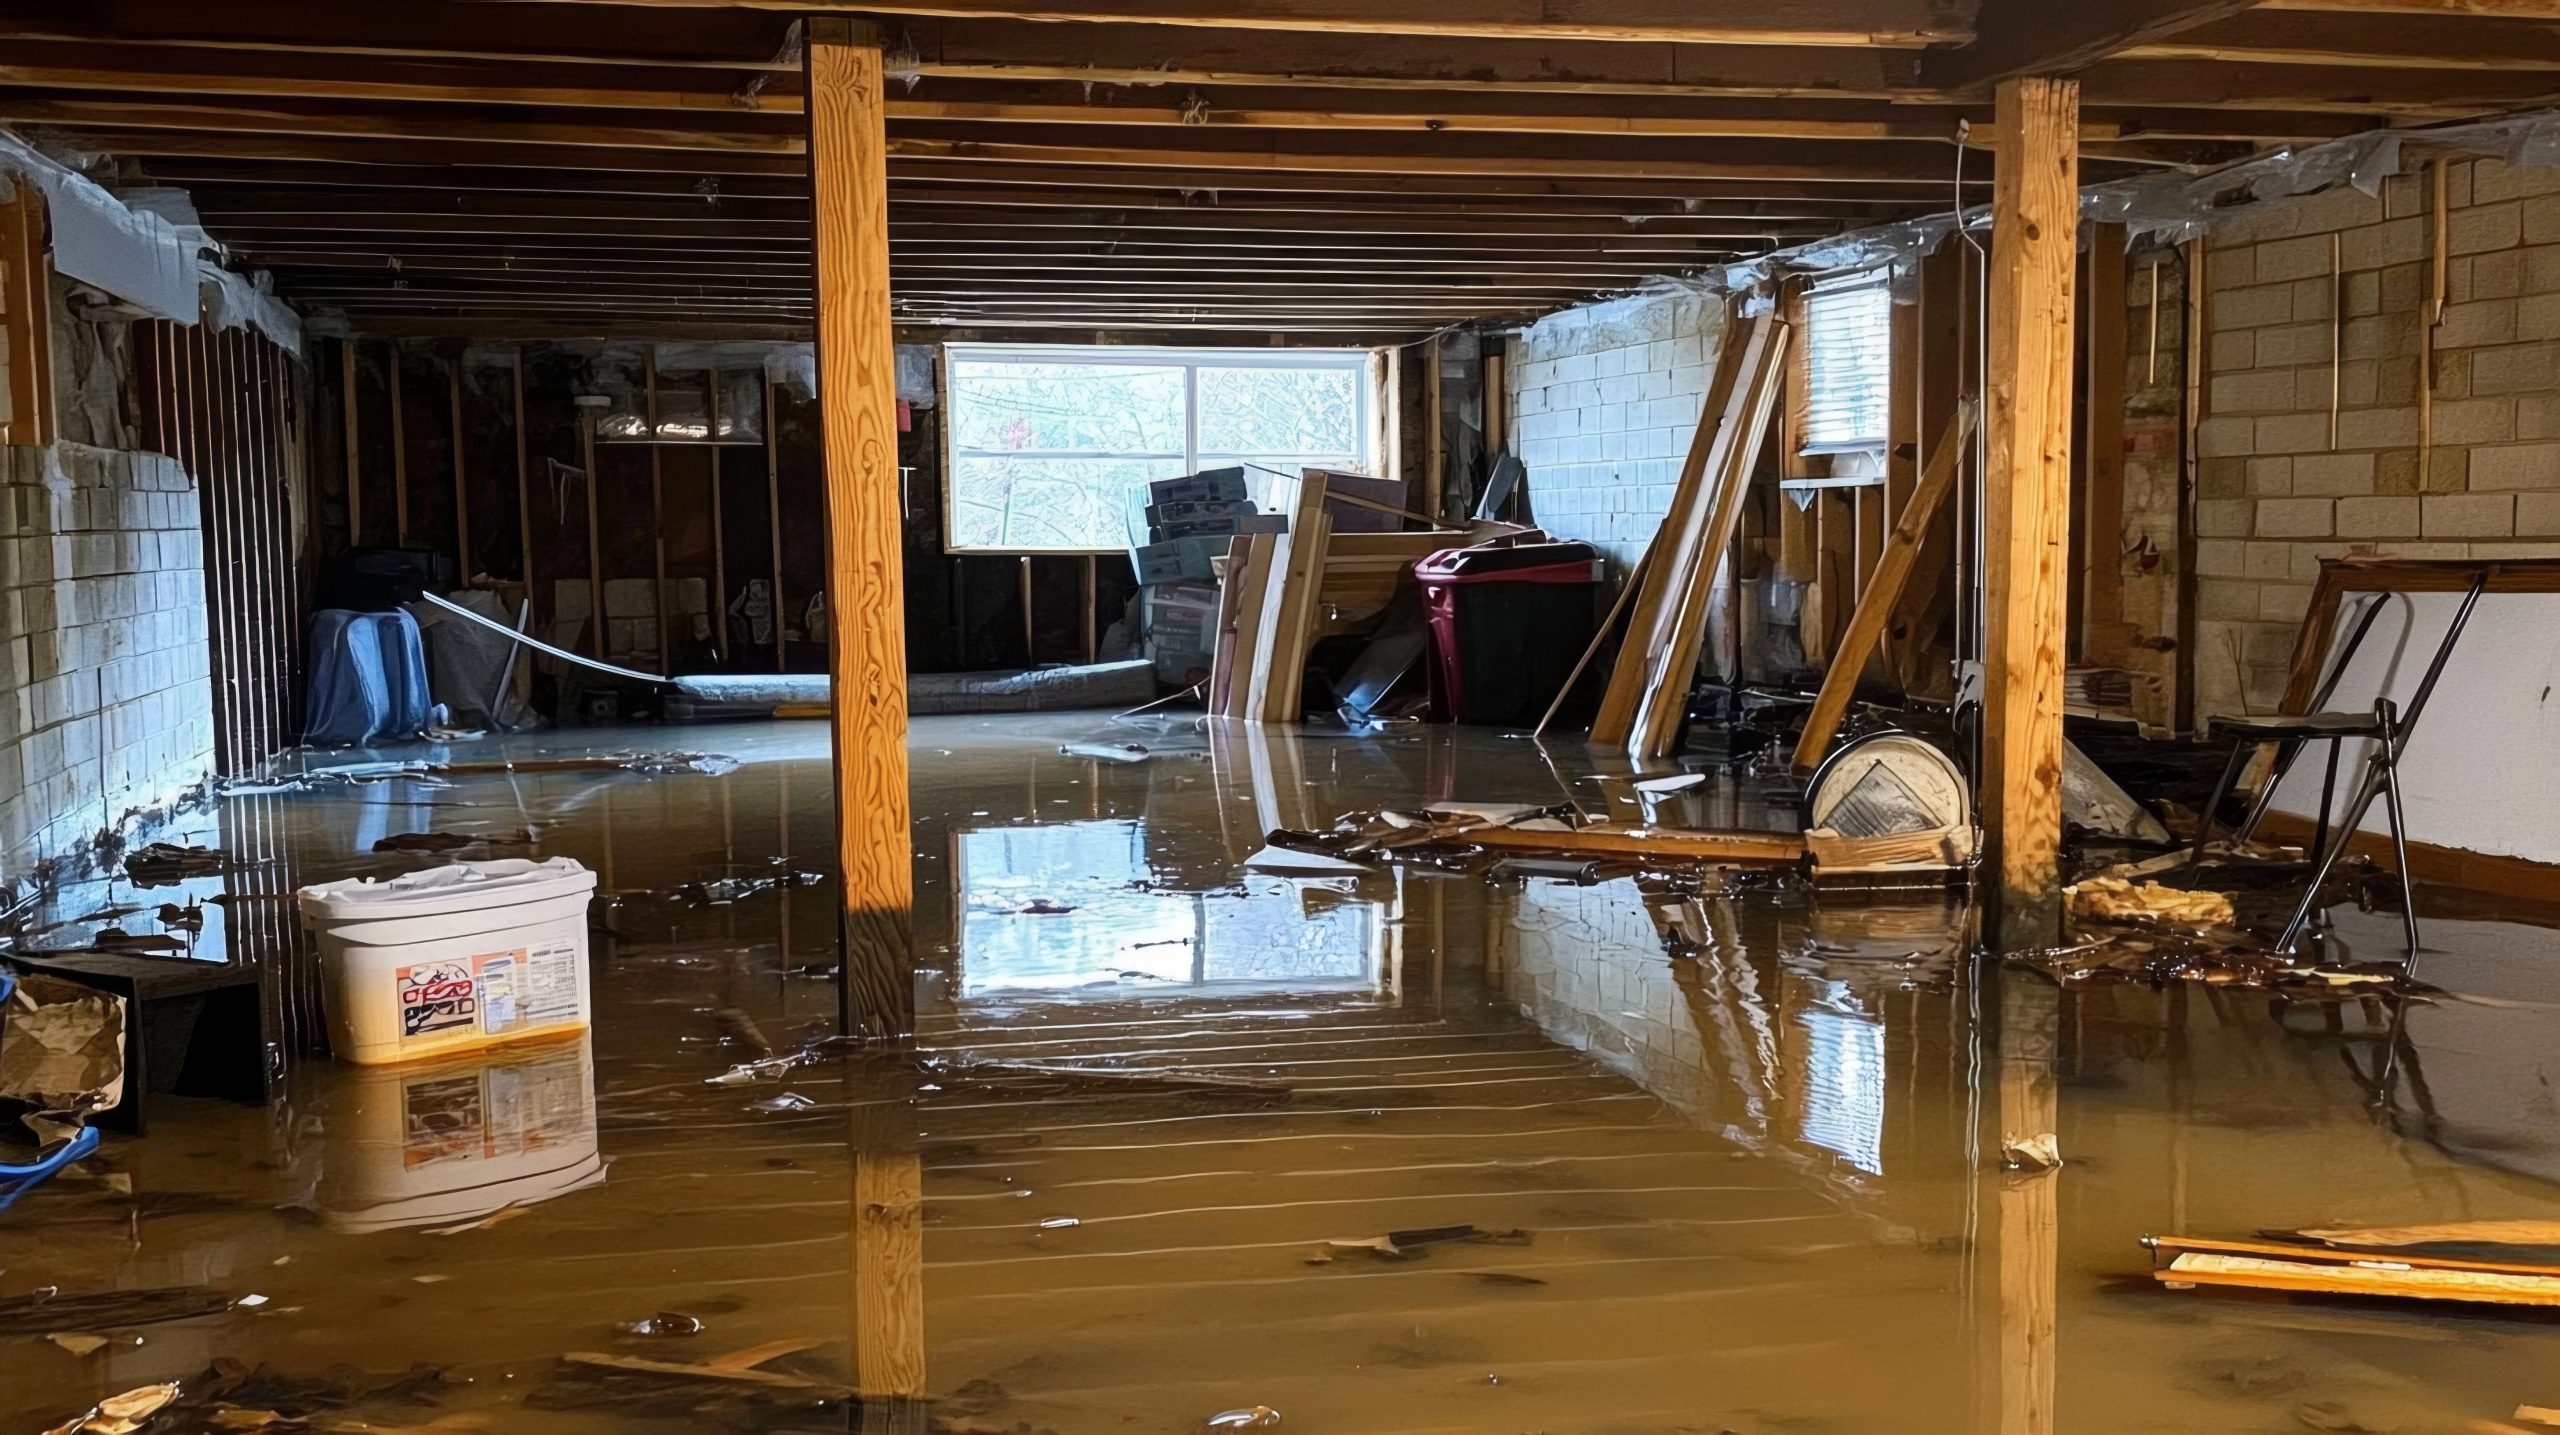
Wat het basisbouwblok precies dekt, wanneer er sprake is van een overstroming en wat de geplande verplichte verzekering inhoudt.
Na een overstroming staan veel huiseigenaren voor een onaangename verrassing: hun opstalverzekering keert niet uit omdat schade door natuurrampen niet in de polis was opgenomen. Overstromingen, wateroverlast en terugstroming van water worden alleen gedekt door een aanvullende poliscomponent, niet automatisch. Rogert & Ulbrich zal uw polis en uw schadeclaims na een natuurramp beoordelen.
Waarom overstromingen niet automatisch verzekerd zijn
Een standaard woonhuisverzekering dekt schade veroorzaakt door brand, waterlekkages, stormen en hagel. Schade door natuurrampen zoals overstromingen of rioolwater is echter niet inbegrepen in de standaarddekking. Dit soort schade wordt alleen gedekt als u een aanvullende dekking voor natuurrampen heeft afgesloten, vaak aangeduid als de 'natuurrampen-add-on'.
Dit onderdeel is in veel bestaande contracten niet opgenomen. Wie het niet expliciet heeft afgesloten, is na een overstroming niet beschermd tegen schade aan het gebouw. Advocaat Dario Kovac weet uit eigen ervaring in de verzekeringsbranche hoe vaak geschillen juist op dit punt ontstaan.
Weigert uw verzekeraar uw claim na een overstroming? Controleer eerst of uw polis een clausule voor basisdekking bevat, want die bepaalt of een claim wordt geaccepteerd. Weigering van de verzekeraar om uitkeringen te betalen heeft er recht op.
Wat een natuurrampenverzekering daadwerkelijk dekt
Een natuurrampenverzekering dekt schade veroorzaakt door diverse natuurrampen die niet onder standaardverzekeringen vallen. Deze omvatten doorgaans:
- Overstromingen en hevige regenval: Wanneer water zich op het terrein verzamelt en het gebouw binnendringt.
- TerugstromingDit gebeurt wanneer water uit een overbelast rioolstelsel terug het gebouw in wordt geperst.
- Sneeuwdruk en lawinesSchade veroorzaakt door het gewicht van sneeuw of door lawines.
- Aardverschuiving, bodemverzakking en zinkgatBodembewegingen die schade aan het gebouw veroorzaken.
- aardbeving en vulkaanuitbarstingMinder vaak voorkomend, maar ook onderdeel van de elementaire bouwstenen.
Welke van deze risico's gedekt zijn door uw contract, en welke voorwaarden en uitsluitingen van toepassing zijn, staat beschreven in uw verzekeringsvoorwaarden. De omvang van de dekking kan per polis verschillen.
Weet u niet zeker welke natuurrampen uw polis dekt? Laat uw polis en de algemene voorwaarden controleren.
Wanneer er sprake is van een overstroming in de zin van de voorwaarden
Zelfs met een basisdekking keert de verzekeraar niet elke claim voor waterschade uit. Overstroming wordt apart gedefinieerd in de polisvoorwaarden. Dit verwijst doorgaans naar het onder water komen te staan van het verzekerde pand, bijvoorbeeld als gevolg van overstromende waterwegen of hevige regenval.
Het cruciale punt is dat het water zich eerst op het terrein moet verzamelen en vervolgens het gebouw moet binnendringen. Als regenwater daarentegen direct door de muur dringt of naar binnen sijpelt zonder dat het pand onder water staat, voldoet deze definitie vaak niet aan de eis van een overstroming. Dit is precies waar verzekeraars ingrijpen en claims afwijzen, zelfs wanneer bewezen is dat de kelder onder water staat.
Of er sprake is van een overstroming in de zin van de genoemde voorwaarden, is daarom vaak een kwestie van... Contractinterpretatie en plichtsverzuim en de precieze opeenvolging van gebeurtenissen. Foto's en getuigenverklaringen met betrekking tot het waterpeil op het terrein zijn hierbij cruciaal.
De verzekeraar ontkent dat er een overstroming is geweest? Lever bewijs aan van hoe het water daadwerkelijk het gebouw is binnengedrongen.
Terugstroming, grondwater en gebruikelijke uitsluitingen
Twee andere situaties leiden bijzonder vaak tot ruzies:
- TerugstromingTerugstroming wordt alleen gedekt door de standaard opstalverzekering, niet door de waterleidingverzekering. Veel polissen vereisen bovendien, als voorwaarde voor de polis, een functionerende en onderhouden terugstroombeveiliger. Indien deze ontbreekt, zal de verzekeraar de dekking verlagen of weigeren. Dergelijke verlagingen zijn echter onderworpen aan de regels met betrekking tot plichtsverzuim en zijn niet altijd gerechtvaardigd.
- GrondwaterSchade veroorzaakt door sijpelend grondwater wordt vaak uitgesloten, zolang het grondwater als gevolg van een overstroming niet aan de oppervlakte komt. Het onderscheid kan echter in individuele gevallen lastig zijn en is een veelvoorkomend discussiepunt.
Er kunnen aanvullende uitsluitingen gelden, bijvoorbeeld voor schade veroorzaakt door stormvloeden of voor specifieke delen van gebouwen. Een nauwkeurige bestudering van de specifieke voorwaarden zal uitwijzen wat wel en niet gedekt is.
Verwijst de verzekeraar naar grondwater of naar een gebrek aan terugstroombeveiliging? Laat controleren of de uitsluiting of korting daadwerkelijk geldig is.
Risicosituatie, ZÜRS Geo en de vraag naar verzekerbaarheid
De kosten van een overstromingsverzekering, en of deze überhaupt wordt aangeboden, hangen sterk af van de locatie van uw gebouw. Verzekeraars beoordelen het overstromingsrisico met behulp van een systeem genaamd ZÜRS Geo, dat panden indeelt in risicocategorieën. In risicovolle gebieden kan de dekking duur zijn of alleen onder bepaalde voorwaarden beschikbaar zijn.
Als u basisbescherming wordt geweigerd of deze alleen onder zeer ongunstige voorwaarden wordt aangeboden, is het de moeite waard om verschillende aanbieders te vergelijken en te controleren of structurele beschermingsmaatregelen de classificatie kunnen verbeteren. Een algehele uitsluiting van complete gebouwdelen is niet in elk geval gerechtvaardigd.
Kunt u geen betaalbare basisverzekering afsluiten? Laat uw opties beoordelen op basis van uw risicosituatie.
De geplande verplichte verzekering: huidige status en wat u nu moet doen.
Omdat veel gebouwen geen bescherming tegen natuurrampen hebben, wordt verplichte dekking al sinds de grote overstromingen besproken. Volgens het coalitieakkoord van de federale overheid zullen woonhuisverzekeringen in de toekomst alleen nog worden aangeboden met een dekking tegen natuurrampen, met de mogelijkheid om hiervan af te zien na informatie te hebben ontvangen. Bestaande contracten zullen dienovereenkomstig worden verlengd tot een specifieke datum.
Deze regelgeving is nog niet definitief en de details zijn nog niet volledig uitgewerkt. Het project zal naar verwachting in de tweede helft van 2026 van start gaan (vanaf juli 2026). Dit betekent dat wachten op een juridische oplossing geen betrouwbare strategie is. Iedereen die zich wil beschermen, moet nagaan of en in welke mate hij of zij een basisverzekering heeft.
In een apart artikel bespreken we de specifieke details van de dekking van hevige regenval door een woonverzekering. Een overzicht van ons werk vindt u op onze website. Advocaat gespecialiseerd in opstalverzekeringen.
Weet u niet zeker of uw contract schade door natuurrampen dekt? Laat het controleren voordat de volgende storm toeslaat.
Rogert & Ulbrich – Uw advocaten in het verzekeringsrecht
Rogert & Ulbrich vertegenwoordigt huiseigenaren in het hele land bij geschillen met hun woningverzekeraars na natuurrampen. Advocaat Dario Kovac, die door zijn eerdere werkzaamheden aan de kant van verzekeraars bekend is met de beoordelings- en afwijzingsstrategieën van verzekeraars, fungeert als contactpersoon. We combineren deze kennis van binnenuit met de ervaring van ons kantoor op het gebied van consumentenbescherming, opgedaan in belangrijke zaken in de bank-, kapitaalmarkt- en auto-industrie. Hierdoor kunnen we op gelijkwaardige voet met verzekeraars onderhandelen.
We beoordelen uw polis en de bijbehorende voorwaarden, wijzen de schade toe aan het juiste risico en controleren of er sprake is geweest van een overstroming, zoals gedefinieerd in de polis, of dat een uitsluitingsclausule correct is toegepast. In het geval van... Onderzoek en handhaving van vorderingen voortvloeiend uit verzekeringscontracten. Wij vertegenwoordigen u buiten de rechtbank en, indien nodig, ook in de rechtbank. We schakelen uw eventuele rechtsbijstandverzekering vroegtijdig in en zorgen voor een bevestiging van de dekking.
Heeft uw woningverzekeraar uw claim na een overstroming afgewezen of verlaagd? Neem contact met ons op en kom op voor uw rechten.